downloadGroupGroupnoun_press release_995423_000000 copyGroupnoun_Feed_96767_000000Group 19noun_pictures_1817522_000000Member company iconResource item iconStore item iconGroup 19Group 19noun_Photo_2085192_000000 Copynoun_presentation_2096081_000000Group 19Group Copy 7noun_webinar_692730_000000Path
주요 콘텐츠로 건너뛰기
Default Banner Image

대한민국

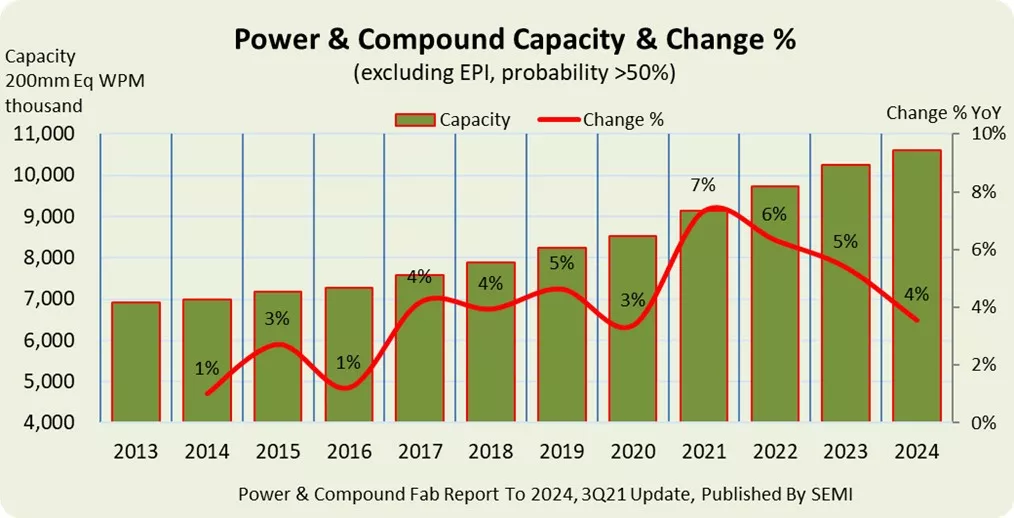
차량용 전자제품의 수요 증가로 인해 전력 및 화합물 반도체 팹의 글로벌 생산량은 2023년에 처음으로 월 웨이퍼 1,000만장(200mm 웨이퍼 기준)을 넘어설 것으로 전망된다. SEMI의 최신 ‘전력 및 화합물 팹 보고서(Power & Compound Fab Report to 2024)’에 따르면 전 세계 전력 및 화합물 반도체의 생산량은 2023년 월 웨이퍼 1,024만장을 기록한 후 2024년에는 월 1,060만장까지 증가할 것으로 예상된다.

지역적으로는 2023년까지 중국이 33%로 가장 큰 생산량을 차지할 것으로 예상되며, 일본이 17%, 유럽과 중동이 16%, 대만이 11%를 차지할 것으로 전망된다. 2024년에는 2023년 대비 월간 생산량이 약 36만장이 추가될 것으로 보여, 지역별 생산량 비율은 약간의 변화가 있을 것으로 보인다.

SEMI의 보고서에 따르면 2021년부터 2024년까지 63개 회사가 월 200만장의 웨이퍼를 추가로 생산할 것으로 예상되며 특히 인피니온, 화홍반도체, 에스티마이크로일렉트로닉스, 실란 마이크로일렉트로닉스가 월 웨이퍼 70만장의 생산량을 추가하여 성장을 주도할 것으로 보인다.
Power and compound fab_chart.jpg


전력 및 화합물 팹의 생산량은 2019년 5%, 2020년 3% 성장한 후 2021년 7%로 급증할 것으로 예상된다. 이어서 2022년에는 6%, 2023년에는 5%의 성장세를 보인 후 2023년 처음으로 월간 1,000만 장의 웨이퍼를 생산할 것으로 보인다.

2021년부터 2024년까지 47개의 생산 시설이 추가로 가동되어 업계의 전력 및 화합물 반도체 생산 시설은 755개로 증가할 것으로 예상된다. 하지만 새로운 생산 시설 투자가 발표될 경우 현재의 전망치를 넘어설 수 있다.

이번 발표에서 인용한 SEMI의 ‘전력 및 화합물 팹 보고서’는 2013년부터 2024년까지 12년 동안 운영되는 957개의 전력 및 화합물 반도체 생산 시설을 추적 조사하고 있으며 여기에는 폐쇄된 시설 및 폐쇄 예정인 시설과 새롭게 건설될 시설도 포함된다.


글로벌 전자산업 공급망을 대표하는 산업 협회인 SEMI는 최신 ‘팹 전망 보고서(World Fab Forecast)’를 통해 글로벌 디지털화로 인해 올해 반도체 전 공정 팹의 투자액은 약 900억 달러에 이를 것으로 보이며, 2022년에는 1,000억 달러에 근접하여 신기록을 달성할 것이라고 전망하였다.


World Fab Forecast_2021.09.15.png


파운드리 분야에 대한 투자는 2022년에 약 440억 달러로 팹 장비 투자의 가장 많은 부분을 차지할 것으로 예상된다. 메모리 분야에 대한 투자는 약 380억 달러로 전망되며 특히 D램 및 낸드 분야는 각각 170억 달러와 210억 달러가 될 것으로 보인다. 그 외에 2022년의 Micro/MPU 분야에 대한 투자는 90억 달러, 디스크리트 및 전력 반도체 분야는 30억 달러, 아날로그 반도체와 기타 디바이스 분야는 각각 약 20억 달러를 넘어설 것으로 예상된다.

지역적으로는 2022년에 한국이 약 300억 달러로 전 세계 팹 장비 투자를 주도하고 대만이 260억 달러, 중국이 170억 달러로 그 뒤를 이을 것으로 보인다. 일본은 약 90억 달러로 4위를 차지할 것으로 전망된다. 유럽 및 중동은 80억 달러로 5위를 차지할 것으로 전망되지만, 이는 전년 대비 74%의 증가한 수치이다. 그 외에 북미는 약 60억 달러, 동남아시아 지역은 약 20억 달러가 예상된다.

이번 발표에 이용된 SEMI의 팹 전망 보고서는 약 1,417개의 반도체 제조 시설을 추적조사하여 구체적인 데이터를 제공한다.


글로벌 전자산업 공급망을 대표하는 산업협회인 SEMI는 올해 2분기의 글로벌 실리콘 웨이퍼 출하량이 35억 3400만 제곱인치로 역대 최고치를 다시 한번 달성했다고 발표했다. 이 수치는 전년 동기였던 31억 5200만 제곱인치대비 약 12% 오른 수치이다.

SEMI의 실리콘 제조그룹(SMG)의 의장이자 신에츠 한도타이(Shin Etsu Handotai) 아메리카 제품 개발 및 어플리케이션 담당 이사인 닐 위버는 “실리콘 수요는 다양한 어플리케이션의 등장으로 인해 강력한 성장세를 보이고 있으며, 300mm 및 200mm 반도체 칩을 위한 실리콘 공급은 수요를 따라가지 못하는 상황에 있다” 고 말하였다.


그림1.png

SEMI 실리콘 제조 그룹(SMG)가 발표하는 자료는 버진 테스트 웨이퍼(virgin test wafer) 및 에피택셜(epitaxial) 실리콘 웨이퍼를 비롯하여 폴리시드(polished) 실리콘 웨이퍼와 논폴리시드(non-polished) 실리콘 웨이퍼를 포함한다.

실리콘 웨이퍼는 반도체 제작의 핵심 소재이기 때문에 컴퓨터, 통신제품, 소비가전제품 등 사실상 모든 전자제품에 필수적인 요소이다. 정밀하게 가공된 실리콘 디스크는 1인치에서 12인치에 이르기까지 다양한 직경으로 생산되며 기판 소재로 사용되어 그 위에 대부분의 반도체 칩을 생산한다.

SEMI 실리콘 제조 그룹(SMG)은 SEMI안에서 전문 위원회 그룹(Special Interest Group, SIG)으로 활동하며, 다결정(polycrystalline) 실리콘, 단결정(monocrystalline) 실리콘 및 실리콘 웨이퍼 (예: as cut, polished, epi, etc.) 생산에 관련된 회사들로 구성되어 있다. 이 그룹의 목적은 실리콘 산업과 반도체 시장에 대한 시장 정보와 통계 개발 및 실리콘 산업에 관련된 주요 사안에 대해 공동의 노력을 촉진시키는데 있다.

글로벌 전자산업 공급망을 대표하는 산업 협회인 SEMI의 최신 “반도체 장비시장통계 보고서(Worldwide Semiconductor Equipment Market Statistics, WWSEMS)”에 따르면 전 세계 반도체 장비 매출액이 전년 동기 대비 48% 급증하여 분기 역대 최대 매출액인 249억 달러를 달성했다고 발표했다. 이번 분기의 매출액은 전 분기 대비 5% 상승한 수치이다.

SEMI 및 일본 반도체 장비협회(SEAJ)의 데이터를 통해 작성된 이번 보고서에 따르면 지역 및 분기별 반도체 장비 매출액은 아래와 같다.


Chart_2021.09.09.png


이번 발표에 인용된 SEMI의 반도체 장비시장통계 보고서(Worldwide Semiconductor Equipment Market Statistics, WWSEMS)는 전 세계 반도체 장비 산업의 월별 매출액을 요약한 리포트로 웨이퍼 가공, 조립 및 패키징, 테스트 및 기타 전공정 분야(마스크/레티클 제조, 웨이퍼 제조, 팹 설비 장비)를 포함한다. 리포트와 관련한 자세한 내용은 SEMI 홈페이지에서 확인할 수 있다.

글로벌 전자산업 공급망을 대표하는 산업 협회인 SEMI의 ‘팹 전망 보고서(World Fab Forecast)’에 따르면 급격하게 증가하는 통신, 컴퓨팅, 헬스케어, 온라인 서비스, 차량용 반도체 등의 수요를 충족하기위해 올해 말까지 19개의 신규 팹이 착공되며, 2022년에는 10개의 팹이 추가로 더 착공될 것으로 보인다.

SEMI의 CEO인 아짓 마노차(Ajit Manocha)는 "세계적인 칩 부족 문제를 해결하기위해 신설될 29개 팹의 장비 투자액은 향후 몇 년간 1,400억 달러를 넘어설 것으로 예상된다.”고 말했다. 이어 그는 "중장기적으로 전 세계 팹의 생산력 확대는 자율주행차, 인공지능, 고성능 컴퓨팅, 5G~6G 통신 등 새로운 애플리케이션에 따른 반도체 수요 증가에 부응할 것"이라고 덧붙였다.

2022년까지 중국과 대만에 각각 8개, 북미 6개, 유럽 및 중동 3개, 일본과 한국에 각각 2개의 팹이(총 29개) 착공될 예정이다. 300mm 웨이퍼를 생산하는 팹은 2021년 15곳, 2022년에는 7곳이 착공에 들어간다. 나머지 7개의 팹은 100mm, 150mm, 200mm 웨이퍼를 생산하는 팹이다. 2022년까지 착공에 들어가는 팹의 전체 생산량은 월간 260만장 웨이퍼(200mm 웨이퍼 면적 기준)에 달할 것으로 전망된다.


그림1_0.jpg

2021년부터 2022년까지 착공되는 29개의 팹 중 15개는 파운드리 팹이며 200mm웨이퍼 기준 월간 생산량은 웨이퍼 3만에서 22만장 수준이다. 메모리 팹은 4개가 건설될 예정이며 200mm 웨이퍼 기준 월간 생산량은 10만에서 40만장 수준이다.

착공 후에 반도체 장비 설치까지는 보통 2년이 소요되기 때문에 올해 착공을 시작하는 팹 중 대다수는 2023년까지 반도체 장비 도입이 시작하지 않을 것으로 보인다. 하지만 일부 팹에는 이르면 내년 상반기부터 반도체 장비가 설치될 것으로 전망된다.

SEMI의 팹 전망 보고서에 따르면 내년에는 10개의 팹이 착공될 예정이지만 이 숫자는 칩 메이커의 결정 여부에 따라 더 증가할 수도 있다. 건설 예정인 팹의 생산량, 제품, 기술 등에 대한 자세한 내용은 SEMI 팹 전망 보고서를 통해 확인할 수 있다.

글로벌 전자산업 공급망을 대표하는 산업 협회인 SEMI의 최신 리포트에 따르면 2022년 반도체 장비 매출액이 역대 최대치인 1천억 달러를 달성할 것으로 보인다. 칩 메이커의 꾸준한 투자가 전 공정 및 후 공정 반도체 장비 산업의 성장을 가속화하고 있다.

웨이퍼 가공, 팹 설비, 마스크 및 레티클 장비를 포함하는 웨이퍼 팹 장비 분야는 올해 34%의 높은 성장세로 817억 달러의 매출액을 달성할 것으로 보이며, 내년에는 6% 성장한 860억달러가 전망된다.

전체 웨이퍼 팹 장비 매출의 절반 이상을 차지하는 파운드리 및 로직 반도체 장비분야는 전 세계적으로 가속화되고있는 디지털화로 인해 올해 전년 대비 39% 성장한 457억 달러의 매출액이 예상된다. 2022년에는 8% 더 증가하면서 성장의 모멘텀이 계속될 것으로 보인다.

메모리 분야에 대한 폭발적인 수요는 D램 및 낸드 장비 매출액 성장을 강하게 이끌고 있다. 올해 D램 장비 분야는 46% 성장한 140억 달러가 예상되며, 낸드 장비 분야는 올해 13% 성장하여 174억 달러의 매출액이 예상되고 내년에는 9% 더 성장하여 189억 달러의 매출액이 전망된다.

어셈블리 및 패키징 장비 분야도 올해 56% 성장하여 60억 달러 규모 매출액을 달성할 것으로 보인다. 2022년에는 어드밴스드 패키징 분야가 성장세를 이끌어 6% 추가 성장이 예상된다. 반도체 테스트 장비 분야는 2021년 26% 성장한 76억 달러가 전망되며, 2022년에는 5G, 고성능 컴퓨팅(HPC)의 수요로 인해 6% 더 성장할 것으로 보인다.

지역적으로는 한국, 대만 중국이 2021년의 반도체 장비 투자의 주요 국가이며, 특히 한국은 강력한 메모리 시장의 회복과 파운드리에 대한 공격적인 투자를 바탕으로 1위 투자 국가가 될 것으로 예상된다. 한국을 제외한 모든 지역들도 반도체 장비 투자액은 작년 대비 증가할 것으로 전망된다.

그림1_0.png

그림2_0.png


이번 발표에 인용된 SEMI의 반도체 장비시장통계 보고서(Worldwide Semiconductor Equipment Market Statistics, WWSEMS)는 전 세계 반도체 장비 산업의 월별 매출액을 요약한 리포트로 웨이퍼 가공, 조립 및 패키징, 테스트 및 기타 전공정 분야(마스크/레티클 제조, 웨이퍼 제조, 팹 설비 장비)를 포함한다. 리포트와 관련한 자세한 내용은 SEMI 홈페이지에서 확인할 수 있다.


전 세계의 디지털 트랜스포메이션이 가속화되면서 데이터 수집과 분석을 수행하는 MEMS 및 센서에 대한 중요성과 수요가 증가하고 있다. 이러한 변화에 발맞추어 글로벌 전자 산업 공급망을 대표하는 산업 협회인 SEMI는 제2회 MEMS & Sensor Forum을 오는 7월 7일(수)부터 13일(화)까지 7일간 온라인으로 개최한다.

MEMS & Sensor Forum 2021.jpg

올해 개최되는 MEMS & Sensor Forum 2021은 산업을 이끄는 글로벌 리더 18인이 참여한다. 이들은 헬스케어, 모빌리티, 환경 및 산업용 센서 기술과 센서 상용화를 위한 비즈니스 모델에 대한 인사이트를 제공하고 MEMS 및 센서 시장을 선도하는 기업들의 기술과 비즈니스 방향을 공유한다. 이번 포럼의 기조연설에는 글로벌 리딩 모빌리티 회사인 포드, 미래 기술 연구소 imec 그리고 시장조사 기관인 Omdia에서 참여하여 각자의 관점에서 바라본 산업계의 주요 이슈에 대해 발표한다.

MEMS & Sensor Forum 2021 keynotes.jpg


기조연설 외 MEMS & Sensor 포럼은 5개 세션(Life Science/Healthcare • Environmental • Mobility Industrial • Core Technologies)으로 구성되어 있다. Life Science/Healthcare 세션에서는 LG전자와 옵토레인에서 스마트 홈을 위한 AI 센싱과 디지털 리얼타임 PCR에 대해 발표한다. 암페놀, 테러다인, 삼영 S&C는 Environmental 세션에서 공기질 및 열 감지 센싱 기술에 대해 다룬다. 세번째 Mobility 세션에는 만도헬라일렉트로닉스, 엔비디아, 콘티넨탈AG에서 스마트 타이어 모니터링 센서, ADAS 솔루션 및 미래 자동차를 위한 도시 인프라 구축에 대한 인사이트를 공유한다. Industrial 세션에는 Chirp Microsystems, OnePredict, FLIR Systems에서 변화하는 산업 환경에 대응하기 위한 웨어러블 디바이스 및 헬스 모니터링 센서에 대해 발표하며 마지막 세션인 Core Technologies에서는 인피니언, 씨자인, Energetiq, 램리서치에서 스마트 센서, 센서 회로, 광학 센서 테스트, CMOS 센서의 제조 솔루션에 대해 다룬다.


MEMS & Sensor 포럼 2021은 암페놀, EVG, 삼영 S&C의 후원으로 진행되며 7월 7일(수)부터 13일(화)까지 7일간 무제한으로 시청 가능하다. 등록비는 SEMI 회원사 및 학생은 25만원, 그 외는 30만원이며 온라인으로 등록 가능하다.


글로벌 전자산업 공급망을 대표하는 산업 협회인 SEMI의 최신 세계 반도체 장비시장 통계(Worldwide Semiconductor Equipment Market Statistics, WWSEMS)에 따르면 2021년 1분기의 전 세계 반도체 장비 매출액이 전년 동기 대비 51% 증가한 236억 달러를 기록하였다.

한국의 2021년 1분기 반도체 장비 매출액은 약 73억 1천만 달러로 전 세계에서 가장 많이 반도체 장비투자가 이루어졌다. 그 뒤로는 중국이 약 59억 6천만 달러, 대만이 57억 1천만 달러의 매출액을 기록하였다. 자세한 지역별 반도체 장비 매출액 데이터는 아래와 같다.

Chart_1.png

SEMI 회원사 및 일본 반도체 장비 협회 (SEAJ)가 제공한 데이터를 바탕으로 작성한 글로벌 반도체 장비시장통계 보고서(Worldwide Semiconductor Equipment Market Statistics, WWSEMS)는 전 세계 반도체 장비 산업의 월별 매출액을 요약한 리포트로 웨이퍼 가공, 조립 및 패키징, 테스트 및 기타 전공정 분야(마스크/레티클 제조, 웨이퍼 제조, 팹 설비 장비)를 포함한다. 리포트와 관련한 자세한 내용은 SEMI 홈페이지에서 확인할 수 있다.


글로벌 전자 산업을 대표하는 산업 협회인 SEMI는 최신 ‘200mm 팹 전망 보고서’를 통해 월간 200m 팹 생산량이 2020년부터 2024년까지 17% 성장하여 웨이퍼 약 660만장에 이를 것으로 밝혔다. 이는 2020년 대비 약 95만 장 증가하는 기록적인 수치이다. 200mm 팹에 대한 장비 투자액 또한 2020년 30억 달러를 넘어섰으며, 2021년에는 40억 달러를 기록할 것으로 전망된다. 이러한 200m 팹에 대한 투자는 전 세계의 반도체 부족 사태를 해결하기 위한 글로벌 반도체 기업들의 노력을 반영한 결과로 보인다.

SEMI의 CEO인 아짓 마노차는 “200mm Fab Outlook 보고서에 따르면 2020년부터 2024년까지 5G, IoT 장치에 대한 수요를 충족시키기 위해 아날로그, 전력 반도체, MOSFET, MCU 및 센서 등을 생산하는 신규 200mm 팹이 22개가 추가될 것으로 보인다.” 라고 말하였다.

2013년부터 2024년까지 12년간의 데이터를 보여주는 SEMI의 200mm 팹 전망 보고서에 따르면 올해 50% 이상의 200mm 팹 생산량은 파운드리가 차지할 것으로 보이며 아날로그 반도체가 17%, 디스크리트 및 전력 반도체 10%가 뒤를 이을 것으로 전망된다. 지역적으로는 중국이 전체 200mm 팹 생산량의 18% 점유율을 가질 것으로 예상되며 뒤이어 일본과 대만이 각각 16%를 차지할 것으로 보인다.

200mm fab capacity.jpg


200mm 팹의 장비투자는 2022년에도 30억 달러 이상을 유지할 것으로 보인다. 그 중 약 절반이 파운드리에 대한 투자로 예상되며 디스크리트 및 전력 반도체는 21%, 아날로그 반도체는 17%, MEMS 및 센서 분야는 7%가 될 것으로 보인다.

글로벌 전자산업 공급망을 대표하는 산업 협회인 SEMI의 최신 세계 반도체 장비시장 통계(Worldwide Semiconductor Equipment Market Statistics, WWSEMS)에 따르면 2020년의 전 세계 반도체 장비 매출액은 712억 달러로 2019년의 598억 달러 대비 19% 증가하였다.

중국의 작년 반도체 장비 매출액은 약 39% 증가하여 187억 2천만 달러로 전 세계 최대 규모의 반도체 장비 투자 지역으로 올라섰다. 2위를 기록한 대만은 2019년에 강한 성장세를 보인 후 2020년에는 같은 수준을 유지하였다. 뒤이어 한국은 무려 61% 성장한 160억 8천만 달러로 전 세계 모든 지역에서 가장 높은 증가세를 보였다. 일본과 유럽은 각각 21%, 16% 성장하였으며, 북미지역은 3년 연속 증가세를 보이다가 작년 20% 감소하였다.

2020년의 전 세계 반도체 전공정 장비 매출액 중 웨이퍼 장비 매출액은 2019년 대비 약 19% 증가하였으며, 기타 전공정 장비의 매출액은 4% 올랐다. 작년 후공정 분야 또한 강한 성장세를 보였다. 2020년 어셈블리 및 패키징 장비의 매출액은 2019년 대비 34% 증가하였으며, 테스트 장비는 20% 증가하였다.

Chart_0.png


SEMI 회원사 및 일본 반도체 장비 협회 (SEAJ)가 제공한 데이터를 바탕으로 작성한 글로벌 반도체 장비시장통계 보고서(Worldwide Semiconductor Equipment Market Statistics, WWSEMS)는 전 세계 반도체 장비 산업의 월별 매출액을 요약한 리포트로 웨이퍼 가공, 조립 및 패키징, 테스트 및 기타 전공정 분야(마스크/레티클 제조, 웨이퍼 제조, 팹 설비 장비)를 포함한다. 리포트와 관련한 자세한 내용은 SEMI 홈페이지에서 확인할 수 있다.


​​​​​

Association Contact
심재관 대리
Phone: 02.531.7804
Email: 
[email protected]