downloadGroupGroupnoun_press release_995423_000000 copyGroupnoun_Feed_96767_000000Group 19noun_pictures_1817522_000000Member company iconResource item iconStore item iconGroup 19Group 19noun_Photo_2085192_000000 Copynoun_presentation_2096081_000000Group 19Group Copy 7noun_webinar_692730_000000Path
メインコンテンツに移動
Default Banner Image

Technology and Trends

半導体産業は、米国で数千億ドル規模の投資が発表されるなど、未曾有の成長に突入しました。製品を製造するための原材料や機械・装置などの不足をめぐる競争がいかに厄介なものか、私たちはようやく気付きはじめたところです。「The Great Resignation(大退職時代)」が盛んに報道されていることからも明らかなように、人材不足は急速にこうしたリスクの上位に上がってきています。 採用の困難はこれからも続く人材争奪戦は、パンデミックだけが原因ではありません。DeloitteとSEMIの調査によると、77%の経営者が早くも2017年に人材不足を認識しています。新型コロナウイルスはこの問題を危機的状況にまで悪化させました。米国だけでも、政府や企業が投資する新たな半導体製造工場のために、2020年から2025年までの間に最大30万人の人材が必要とされます。大学新卒者の半導体製造業への関心が低下していることも、この問題をさらに深刻にしています。さらに悪いことに、理数系教育の履修者が減少しています。ある調査によると、2019年の電気工学位取得者は31,000人ですが、これは前年から1.9%減となります。一方で良いニュースは、学歴や業界経験のない人が半導体業界で職を得る機会が生じていることです。初心者レベルの職種の需要が高く、企業は生産現場で人材争奪戦を繰り広げています。 人材問題解決の要となるDEIこのように半導体業界が克服しなければならない課題を抱える中、DEI(多様性・公平性・受容性)の取り組みは、雇用を埋めるためのもう一つの要素として捉えられるかもしれません。EMD Electronicsでは、DEIへの取り組みが解決を助けると確信しており、その理由を以下にご紹介します。性別、世代、民族、学歴、業界、性的指向の異なるあらゆる人を受け入れてこそ、半導体産業の素晴らしい成長見通しを実現するために必要な人材パイプラインを確保する可能性が広がるのです。これは長距離レースになるでしょうが、挑む価値があります。今日半導体産業がかかえる多くの厄介な問題と同様に、人材不足とDEIを解決する魔法の杖は存在しません。そこで、EMD Electronicsでは、従来の人材プールの外にある多様なグループへの働きかけに焦点を絞り、多様な人材が活躍できる受容性の高い企業文化を構築しています。 多様性を考えた人材への働きかけ採用候補者にアプローチするための雇用としてのブランディングの重要性がニュースになることはあまりありません。それでも、人材プールを拡大するためには、雇用主のブランドをできるだけ受容性のあるものにすることは重要です。2021年4月にMerkのElectronicsブランドを立ち上げたとき、私たちはまさにこれを実践し、DEIに焦点を置いて働きかける範囲を広げ、すべての従業員に「本物の自分」のままで毎日仕事をすることを奨励しました。半導体業界のDEI運動は、個々の企業の取り組みをはるかに超えて拡大する必要があります。そのため、SEMIとManufacturing InstituteのHeroes MAKE America(HMA)プログラムでのパートナーシップは非常に重要です。HMAは、退役軍人と半導体業界のキャリアを結びつけるもので、業界として採用範囲を広げるための取り組みの好例です。半導体業界の報道が相次いでいる今は、幅広い年齢や経歴の人々にこの業界のキャリア機会を知っていただくチャンスです。高卒者など従来とは異なるグループからの採用を求めるには、業界が新人教育やトレーニングを再構築して受容性を高め、より多くの候補者にアプローチする方法を開発すべきです。ドイツの複線型教育制度は、仕事と実地研修を組み合わせたソリューションのひとつです。産業界として採用を働きかける範囲を拡大できれば、新しい人材プールへのアクセスが可能になります。 受容性と公平性のある企業文化づくり多様な人材の採用は重要ですが、受容性と定着性の鍵を握るのは職場文化です。インクルーシブな(受容性の高い)職場文化を育てるためには、組織と従業員の行動を変える必要があります。この変革は、目的を明確にしてDEIに注力することで初めて可能になります。当社では最近、DEIへのコミットメントを明確にするように、インパクトのある文化に変えました。当社の多様性最高責任者のRenee Connollyは次のように宣言しました。「今日から、はっきりさせましょう。DEIは話の種ではありません。課題でも、趣味でもありません。人とビジネスの義務なのです。私たちが一緒に進めるものです。66カ国にまたがるすべてのリーダー、チーム・マネージャー、そして全社員が、この旅の大義のために力を合わせなければならないのです。インクルーシブな職場を育むための旅に。」当社のインクルーシブな文化は、ヒューマン・ライツ・キャンペーン財団の企業公平性指数で100%のスコアを獲得したことを誇りに思っています。これが、さらなる前進のモチベーションになっています。これを受けてMerck KGaA(ドイツ、ダルムシュタット)は、2030年までにリーダー職の男女均衡達成と、米法人リーダー職に占める人種・民族の過小評価グループ比率を21%から30%に引き上げることを公約しました。公約を果たすため、私たちは無意識の偏見を見つけ対処するためのトレーニングを管理職ならびに従業員に実施しています。この科学的基礎に基づいたトレーニングは「Brain@Work」と呼ばれ、DEIを促進しインクルーシブな判断を行えるように作られています。業界や企業に合わせたトレーニングを提供することで、職場文化を再構築し、コラボレーションや生産性を向上します。業界としても、同様の取り組みを行うことで利益を得られるのではないでしょうか。この先に見える半導体の成長機会はまさに胸躍らせるものです。人材問題は脅威に感じられますが、DEIが流れを変える鍵になります。教育や経歴の異なる従業員をひとつにし、真に包括的な職場文化の構築を目指す人材開発活動は、新しい人材プールを開き、より多くの人々に半導体産業でキャリアを築く希望を与えます。業界の成長を目指すのと同様に、DEIにも熱意をもって取り組んで行く必要があるのです。 執筆者についてPhilip Matthes氏は、Merck KGaA(ドイツ、ダルムシュタット)(米国およびカナダではEMD Electronicsとして運営)のエレクトロニクス事業における半導体材料部門人事グローバル責任者兼取締役です。ドイツ・ボン大学にて歴史学博士号を取得しています。
Read More
電子システム設計分野を担当するトップアナリストであるLaurie Balch氏は、技術動向の把握と分析、新たな市場機会の予測に精通しています。また、企業の戦略やM A、さらには市場の状況や発展についての素晴らしい情報源でもあります。だからこそ、今回のディスカッションの機会を楽しみにしていました。 業界の古参の方々なら、Balch氏をDataquest在籍時代から、あるいは故Gary Smith 氏が設立したマーケットインテリジェンスとアドバイザリーサービスを提供するGary Smith EDAに参画したころから覚えていらっしゃるでしょう。彼女は現在、設計・エンジニアリング業界向けの市場調査会社であるPedestal Researchの社長兼調査部長を務めています。ESD Allianceのメンバーである同社は、2018年にGary Smith EDAの事業を引き継いで設立されました。 Smith:EDAや半導体IPの市場において、大きなニュートレンドはありますか? Balch氏:システムレベル設計へのシフトが必要であると広く認識がされるようになったのは素晴らしいことです。主要なEDAベンダーの間で、戦略的方向性は異なるにしても、このような考え方が定着しつつあると見ています。Cadence、Siemens、Synopsys、Ansysは、いずれもEDA企業であることから重心をずらすことはありませんが、将来の方向性についてはそれぞれ異なる見通しを示しています。全社が同意しているのは、EDAは関連する他の設計領域へ進出する必要があるという点であり、私も同感です。 しかし、各社の将来の成長に向けた方向性の選択は、半導体IP、機械・システム設計、ソフトウェア開発ツールなどさまざまです。純粋なエレクトロニクス設計以外への拡大は、エンジニアリングチームが従来の専門分野にとどまったアプローチではなく、システムレベルの包括的視点を持つことが重要になることを物語っています。 Smith:オープンソースEDA、そして米国政府のDARPAをはじめとするこの分野で活躍する企業が話題となっています。この動き、そして今後の市場への潜在的影響について、どのようにお考えですか? Balch氏:オープンソースEDAは、特定のタイプのユースケースやユーザーグループに対してソリューションを提供できる可能性があるという点では、テクノロジー業界の他のオープンソースの取り組みと変わりません。小規模な組織による設計予備調査では、オープンソースツールの登場が設計能力を拡大する大きなチャンスを生み出しました。また、設計上の問題に対する独自のアプローチを試そうとする一流研究者やEDAイノベーターたちの広範なコラボレーションや創造的探求の枠組みとしても機能します。 しかし、EDA市場の大部分で、オープンソースツールは脅威とはなりません。ほとんどの設計チームが、市販のEDAツールが提供する厳密なテストと手厚い技術サポートに依存しているのが実情です。オープンソースツールへ移行するユーザーは、設計の最終的な製品化成功までに追加される新たな不確実性を受け入れ、EDAベンダーからのバグサポートや技術的不具合への対応をあきらめる必要があります。 多くのユーザーは、開発に費用と時間がかかる複雑な設計のためにツールを選択する際、設計の製品化を実現する高いレベルの保証を求めます。オープンソースEDAは、ツールの革新をもたらす興味深い新しい道を提示し、EDA業界はそれを常に大いに歓迎し、熱心に奨励しているものの、商用EDA市場を直ちに危険にさらすことはないでしょう。 Smith:クラウドベースの設計は、いずれ主流になるのでしょうか。その場合、既存のビジネスモデルにはどのような影響が考えられますか。ペイパーユーズの価格設定により、設計ツールをより安価に提供することで、さらなるイノベーションが促進される可能性はありませんか? Balch氏:クラウドベースの設計については、何十年も前から繰り返し話題に上っていますが、まだ捉えどころのないファンタジーといったところです。しかし、根本的な変化が進行している今こそ、クラウドベースデザインに弾みがつく時期だと思います。世界的なパンデミックによって私たちの仕事環境のパラダイムが塗り替えられることを望んだ人はいなかったでしょうが、それが現実となりました。エンジニアリングチームを含む多くの従業員が自宅など遠隔地で仕事をすることが普通になったことを無視できません。 セントラルオフィスに設置されたハードウェアとソフトウェアで仕事をするという考えは、もはや当たり前のことではなくなりました。幅広いエンジニアリング機能を網羅する多様性を持った設計チームが相互接続したツールにアクセスする方が、より一般的になりつつあります。設計チームは、固定的なツールライセンスの代わりに、設計フェーズごとに異なるツール間を移動できるアダプティブソフトウェアライセンスを購入することに興味を寄せています。 おそらく最も重要なことは、こうした設計環境のプラットフォームとなるサードパーティのクラウドインフラが十分に整備されたことです。クラウドプロバイダーは、長い間大きな障害となっていた設計データのセキュリティと機密性に関する懸念に対処しています。 設計作業をクラウドに移行することで、EDAベンダーにはより柔軟なライセンスが要求されますが、これまで新しいツールを試すのにコストがかかったり技術的に困難だったりしたと感じていた顧客により多くの機会を与えることができるのは間違いないでしょう。設計チームが問題に直面するまで使うのをためらいがちな多くのポイントツール(解析ソフトウェアなど)にとって、特に大きなインパクトとなる可能性があります。クラウドベースのツールへのアクセスによって、IT統合や価格面での障壁を取り除くことになれば、これまで利用してこなかった様々なEDAツールを採用する新しいユーザーが現れるかもしれません。 Smith:今、半導体の設計と製造のサプライチェーンを地理的に分散させる必要性が盛んに議論されています。EDAは歴史的に北米に拠点を置く企業が中心となってきました。この状況は変わると思いますか? (明らかに、中国がこれに対する1つの答えですが、EUのような他の地域でも、国内サプライチェーンに資金を提供する噂が多々あり、私はこれがEDAとIPを含むと推測しています)。 Balch氏:世界は国際化しています。EDAベンダーは長い間、米国に本社を置く企業が主流でしたが、アジア太平洋地域では何年にもわたってユーザー数とEDA支出額が急増しています。また、ヨーロッパにも過去から非常に大きなユーザーコミュニティがあります。中南米や中東でも、EDAユーザー数は大幅に増加しています。これは、エレクトロニクスメーカーが各地域に進出し、世界的にエンジニアの教育訓練が強化されたことが一因だと考えられます。 エレクトロニクスのエコシステムは、もはやシリコンバレーだけが中心というわけではありません。世界中のエンジニアが米国の外でキャリアアップする機会を求めることは必然であり、その中には新しいEDA技術の立ち上げも含まれます。多くの国や地域もまた、単なる製造業にとどまらない自国のエレクトロニクス産業構築による大きな経済的可能性を認識しています。中国がこの戦略を積極的に推進していることはよく知られていますが、中国だけに限られたことではありません。 一方、ソフトウェア製品、特に EDA は、一般的に有形製品のようなサプライチェーンの圧力にさらされることはありません。購入したEDAツールがどこかの港の貨物コンテナに眠っていて入手できないという理由で、EDAサプライヤーを変えようとする人はいないでしょう。EDAツールの価格は、輸送コストの一時的高騰によって値上げされることはありません。ユーザーは、EDAツールが技術的なニーズを満たしていない場合にはじめて、EDAサプライヤーの変更を検討します。 そのツールの性能はクラス最高レベルか?そのツールは使いやすく、完全なEDAフローにうまく統合されているか?これらは、EDAツールがどこで作られたかとは関係のない質問です。今日の主要なEDAベンダーは、自社のツールに最高の技術を搭載し、世界の学術研究機関と密接に協力してエレクトロニクス設計の進歩を製品化することによって、競争力を維持することができますし、これからもそうであると確信しています。 全体的に見て、米国外のEDAベンダーの台頭は、業界にとってプラスになると思います。より多くの投資資金が、幅広い設計上の問題に対応できる新しいEDAベンダーの誕生につながるのです。EDAベンダーの地理的な多様性は、既存のEDA企業にとって脅威である以上に、各社にとってEDA市場を拡大する可能性を秘めていると思います。世界中でEDAのスタートアップが盛んになることは、何よりもユーザーの利益につながります。 しかし、国際的なEDAとIPサプライヤーの主たる懸念はセキュリティの分野であり、特にセキュリティの点で疑わしい慣行で知られている国で開発されたIPにあることは認識する必要があります。検出不可能なセキュリティの脆弱性を恐れて、設計チームはセキュリティの保証を得ることができない地域で開発されたIPに頼ることをためらいます。このような不安は、多くの地域に拠点を置くIPベンダーや、それほどではありませんがEDAベンダーにとって、ビジネスを制限する要因になる可能性があります。 Smith:ムーアの法則の延長について、どのようにお考えですか。ムーアの法則を(方法は違えど)前進させ続ける理由は何だとお考えですか? Balch氏:私は常に、科学者の創造性と手腕を固く信じています。新型コロナウイルス感染の新しい治療法の開発であれ、半導体技術の革新であれ、私たちは障害を克服する能力をもっていると確信しています。「ムーアの法則」と呼ぶことはやめた方がいいかもしれませんが、エレクトロニクスの利用を増やし続けるために、新しい方法を考案するのは必然だと思います。設計チームは、設計内容を最適化するために、高度な材料、パッケージング、プロセス技術を組み合わせて取り入れる必要があります。 EDAツールは、エンジニアが様々な技術のトレードオフ評価を早期に行う重要な機会を提供します。3次元積層IC、MCM、チップレット、窒化ガリウム、先進のインターコネクト・インターフェイススキームなど、設計と製造の両面で業界の限界に挑戦し続けているのは素晴らしいことです。エレクトロニクス設計者の決意と粘り強さは、今日の技術的限界の境界を飛び越える方法を発明し続けるに違いないと確信しています。 Laurie Balch氏について Laurie Balch氏は、Pedestal Researchのリサーチディレクターです。設計・エンジニアリング業界を対象とした幅広い技術をカバーする一流のアナリストとして、20年以上の経験があります。Gary Smith EDAのチーフアナリスト、Gartnerのリサーチディレクターを経て、EDA、半導体IP、組み込みソフトウェア、半導体自動テスト装置(ATE)、テスト用設計(DFT)、機械CAx(CAD/CAM/CAE)アプリケーション、製品ライフサイクル管理(PLM)の市場トレンドを調査しています。Balch氏は、システムレベル設計とESL、DFTとテスト手法、IPとエンタープライズツール、回路解析ツール、予測と統計に重点を置いて研究を行っています。 Robert(Bob)Smithは、SEMI技術コミュニティのESD Allianceの事務局長です。
Read More
SEMI環境・健康・安全・持続可能性(EHSS)コミュニティが開催しているパンデミックの影響に関する情報を共有するための隔週会議の一環として、EHS COVID-19ワーキンググループは近頃、企業が従業員にワクチン接種のための有給休暇を提供していること、またワクチン接種行っているクリニックが実際に接種を行えているか調査していることを公表しました。 企業の中には、フルタイムでのオフィス勤務やハイブリッドな勤務スケジュールなど従業員の意向を把握するための調査を行い、職場復帰の方針を策定しているところもあります。 アメリカのワクチン接種率が上昇するにつれて、一部のメンバーの中には、会社のパンデミック対応を管理する州の職場規制の寄せ集めについて懸念を示し、規則が適時に更新され、調整された職場復帰スケジュールが可能になるかどうかを尋ねたものもいました。 マスク、安全眼鏡、顔面シールド、手袋、衛生器具、体温スクリーニング装置、その他の個人用保護具(PPE)は安定して入手できており、それらの不足や入手まで長く時間がかかるなどの報告はありません。 アメリカ疾病管理予防センター(CDC)は、屋外でマスクを着用する際のガイドラインを緩和し、予防接種を受けたアメリカ人は、人ごみの中にいない限り、もはや顔を覆う必要がないとしています。予防接種が完了していれば、これらがCDCより安全にできると言われていることです。 最後に、COVID-19ワーキンググループのメンバーは、主にサテライトオフィスの従業員の本社への出張により、アメリカのエレクトロニクス産業における航空機での出張が徐々に再開されていると報告しました。通常、出張はビジネスにとって「ミッション・クリティカル」であり、ディレクターまたは上位レベルの承認を受ける必要があります。 SEMI Japanは2月、従業員が日本から顧客のいる中国、韓国、シンガポール、台湾に出張するために企業が取るべき措置を判断しました。これは非常に困難な作業であるというのが大方の意見です。 日本の企業は、渡航拒否のリスクを避けるために、多数のフォームを不備なく提出し、複数の政府からの承認を得る必要があります。 特定の日の特定の都市への出張は、指定された航空会社に制限されています。 出張前、出張中、出張後には、PCRおよび国際医学グループ(IMG)検査を含む複数回のメディカルチェックが必須です。 一部の国では、非常に限られたサービス、食事、その他のアメニティのみで過ごす14日間のホテル隔離がルールとなっています。 企業は従業員の位置情報や健康状態を追跡できるように、複数のアプリをダウンロードして管理しなければなりません。 SEMI EHS COVID-19ワーキンググループに参加をご希望の方は、 [email protected] のSEMI EHSチームにご連絡ください。 危機対応や規制から環境の持続可能性や安全基準に至るまで、SEMIメンバーは教育を通じ、マイクロエレクトロニクス産業を発展させるための重要な問題について協力しています。SEMIの環境・健康・安全・サステナビリティへの取り組みについては、 弊会ホームページ をご覧ください。 Michael Cieinski : SEMI Technology Communitiesバイスプレジデント、James Amano : SEMI International Standards and Engineeringシニアディレクター、Rao Nishida : SEMIシニアプロダクトマーケティングマネージャー 参加方法 SEMIスタンダードの開発活動は、全主要製造地域で年間を通じて行われています。 参加をご希望の際は、SEMIインターナショナルスタンダードプログラム www.semi.org/standardsmembershipよりご登録をお願いします。 詳細につきましては、 SEMIスタンダードのWebサイトまた最新イベントページをご参照ください。 SEMIスタンダード活動についてご質問がございましたら、SEMIスタンダード担当者までお問い合わせください。  Standards Watch SEMI www.semi.org June 3, 2021
Read More
小型で低消費電力の機械学習(ML)チップ(一般にtinyMLと呼ばれる)の普及により、環境を連続感知してデータを収集するバッテリー駆動型デバイスに、強力なデータ分析処理機能を組み込む道が開かれました。例えば、犬の鳴き声とガラスの割れる音を識別できるスマートホームセキュリティシステム、音声コマンドに正確に応答するスマートイヤホン、機械の故障が迫っていることを示す振動の変化を検知できるスマートセンサーといったアプリケーションです。 TinyMLチップの設計者は様々な新アーキテクチャ、新技術を開発してきましたが、その目的はただ1つ、パワフルで高効率なエッジプロセッシングを、バッテリーで維持できる低消費電力で提供することです。一般的に、アナログはある種の計算タスクではデジタルよりも電力効率が高いため、最近では消費電力を低減するひとつのアプローチとして、チップ内にアナログ回路を組み込むことも行われています。実装されています。「アナログコンピューティング」としばしば呼ばれるソリューションです。しかし、アナログ回路をどの程度使用するかは、TinyMLチップによって大きく異なり、その結果、チップの機能やチップを使用する常時オンのシステムアーキテクチャのどこにフィットするかも変わってしまいます。このため、市場では混乱が生じており、設計者は特定のアプリケーションに最適なアナログコンピューティングソリューションを選択することが困難になっています。 アナログコンピューティングとは何なのでしょうか。またエンジニアはこれについて何を知っておけば、バッテリー駆動の常時接続機器の製品開発において、差別化のための適切な判断を下せるようになるのでしょうか。 デジタル領域での推論のためのアナログコンピューティング tinyMLチップのセグメントのひとつに、アナログ回路を利用して、MAC(積和演算)のようなニューラルネットワーク機能を実現するものがあります。これも広義のアナログコンピューティングには入りますが、このチップのアナログコンピューティングはメモリ素子内でのみ行われているため、「アナログインメモリコンピューティング」と呼ぶ方がより実際的です。このようなTinyMLチップは、ほとんどがクロックに同期したデジタルプロセッサであるため、デジタルのセンサー入力に加えて、アナログ回路での演算実行のためにオンチップでデジタルからアナログにデータを変換し、さらにデジタルへ再変換する必要があります。これにより、システムの消費電力を段階的に低減するチップレベルのソリューションが実現されます。 しかし、このソリューションは従来のデジタイズファーストのアーキテクチャでもあり、デジタル領域で実際の解析を行う前に、関連性の有無にかかわらずすべてのデータを直ちにデジタル化するため、システムが大量の電力を浪費します。バッテリー寿命を大幅に向上したいのであれば、ひとつのチップの効率だけでなく、常時オンのシステム全体の効率を考慮した、より完成度の高いアナログコンピューティングに目を向けなければなりません。 アナログ領域での推論のためのアナログコンピューティング 現在では、ある種のチップ機能を実行するために少量のアナログ回路を統合するだけでなく、analogMLと呼ばれるアナログコンピューティングのより完全な実装も行われています。 analogMLコアは、高度な知能と推論をアナログ領域に導入した完全なアナログ処理チップです。analogMLコアを使用することで、設計者はアナライズファーストのシステムアーキテクチャに移行できるので、データがまだアナログであるうちに関連性の有無を判断し、データに関連性がなければ、下流の消費電力の大きいデジタルプロセッサをオフにすることができます。この機械学習のカスケードアプローチにより、無関係なデータの無駄なデジタル処理を排除し、システムレベルの電力効率を改善することで、数ヶ月のバッテリー寿命を数年に延ばすことができます。 analogMLコアの構成 analogMLコアの蓋をあけて見ると、ニューラルネットワークのためだけにアナログコンピューティングが使われている「アナログインメモリコンピューティング」と違い、それぞれ独立した電源を持ち、ソフトウェアで再構成可能で、アナライズファーストのアプリケーション用にプログラムされた複数のアナログプロセッシングブロックで構成されていることが分かります(図1)。 図1:analogMLコアのソフトウェア-プログラマブルブロック これらの低消費電力アナログブロックは、センサーインターフェース、アナログ特徴抽出、アナログニューラルネットワーク、アナログデータ圧縮などの幅広い機能を備えており、音声アクティビティ検出、ガラスが割れるなどの音響イベント検出、振動異常検知、バイオメトリックモニタリングなどのアプリケーションをサポートします。 アナログ音声アクティビティ検出 現在、一般的な音声認識システムでは、デジタイズファーストのアーキテクチャを採用しており、アナログシステムとデジタルシステムの両方を100%稼働し、2000〜5000μAの電流を常時流して、すべての音声データを解析し、キーワードを聞き出しています。これに対し、ボイスファーストデバイスのanalogMLコアでは、解析ファーストのアーキテクチャを実現します。このアーキテクチャでは、アナログマイクとanalogMLコアだけが常時オンになり、キーワードを含む音声の有無を確認します。デジタルプロセッサがオンになるのは、アナログ領域で検出されたキーワードの分析のためにanalogMLコアによって起動された場合に限られ、常時オンの消費電力は100µA未満に抑えられます(図2)。 analogMLコアは、消費電力の大きいデジタルシステムを80%〜90%の時間オフにすることで、バッテリー寿命を最大10倍延長します。スマートイヤホンの場合は数時間ではなく数日バッテリーが持ち、音声認識機能付きテレビリモコンの場合は1回の充電で数ヶ月ではなく数年使用できるようになります。 図2:デジタイズファーストアーキテクチャの常時オンシステムは、デジタル領域での推論用にアナログ回路を統合しているため、2-5mAを消費する(上段図)。一方、アナライズファーストのシステムアーキテクチャでは、アナログ領域の推論用にアナログ回路を統合しているため、常時オン時の消費電力が100μA以下となり、バッテリー寿命が10倍以上になる(下段図)。 AnalogML:アナログコンピューティングのパラダイムシフト AnalogMLは、MLチップのデジタルプロセッサに少しばかりのアナログコンピューティングを加え、全体の計算のごく一部に使用して電力を節約するというものではありません。これは、シグナルチェーンの最も初期の段階(データがまだアナログの状態)でデータの関連性を判断し、システムを流れるデータの量とデジタルシステム(ADコンバーター/MCU/DSP)のオン時間を最小限に抑えることができる、完全なアナログプロセッシングソリューションです。ガラスが割れる音の検知のように、10年に一度、あるいは一度も起こらないようなイベントに対しても、analogMLコアは99%以上の時間、デジタルシステムをオフにして、バッテリーの寿命を延ばします。これにより、関連性のあるなしにかかわらず、すべてのデータが処理前にデジタル化されていた場合には不可能だった、新たな段階の長期的リモートアプリケーションを実現します。 結論としては、アナログ回路を搭載したTinyMLチップは、「アナログコンピューティング」と呼ばれていますが、どれも同じではありません。いくら消費電力を抑えるためにアナログ処理を施したとしても、そのチップが完全にアナログ領域においてアナログデータで動作しなければ、システムで最も電力を節約できるとわかっていること、つまりデータのデジタル処理を減らすことができないということです。 さらに詳しくはビデオをご覧になるか、AnalogML Core Technology Briefをダウンロードしてください。 Marcia Weinstein氏について Marcie Weinstein 博士は、MEMS および半導体製品・技術における 20 年以上の技術および戦略的マーケティングの専門知識をAspinityで発揮しています。それ以前は、Akusticaにおいて、技術および戦略的マーケティング、IP戦略の上級管理職を歴任し、後にBosch Groupの子会社となった同社のマーケティング戦略を管理しました。彼女のキャリアは、マサチューセッツ州ケンブリッジにあるCharles Stark Draper LaboratoryのMEMSグループ技術スタッフとして始まりました。リーハイ大学で固体物理学の博士号を、フランクリン・アンド・マーシャル・カレッジで学士号を取得しています。彼女とはLinkedInでつながることができます。 Aspinityは、MEMS Sensors Industry Group®(MSIG)のメンバーです。MSIGは、MEMSおよびセンサーの供給網を繋ぎ、メンバーの成長と繁栄を支援するSEMI技術コミュニティです。
Read More
1990年代初頭、さまざまなスキルレベルのエンジニアたちが強力なPCを手に入れ、インターフェイスや動作を定義した再利用可能なコンポーネントのブロックやライブラリを設計し、販売を始めました。これらのブロックはIP(Intellectual Property)と呼ばれ、ICの設計に組み込まれるようになり、それは今も続いています。 IPの新市場は、新たなビジネス機会の興奮をもたらしたが、まだ未検証な技術であり、不確実性もありました。多くの駆け出しの企業が失敗しました。しかし、今日では全く違う話となっています。シリコンIPサプライヤーには、Arm社、Cadence社、Synopsys社が名を連ね、この分野の売上高は、今では初期のガレージでのスタートアップ時代とはかけ離れた年間40億ドル以上となっています。 ESD AllianceのメンバーであるCASTは、1993年からシリコンIPを提供しており、半導体産業の目覚ましい成長と共に歩んできました。CASTのCEOであるNikos Zervas氏に、IPビジネスの黎明期と今後の展望についてお聞きしました。 Smith:初期のシリコンIP業界はどんな様子でしたか。 Zervas氏:IPの西部開拓時代とでも言うべき頃は、売り手も買い手もIPから利益を得ようとしたものの、何も標準化されていませんでした。そのため、それが上手くいくかどうか試してみる以外に、手立てはありませんでした。参入障壁は低く、必要なのはRTLコーディングの技術とツール、試作用FPGA、そして数千ドルほどの投資だけだと誰もが考えており、何百ものIP企業が登場しました。 IPの提供形式、品質基準、ビジネス慣行は、ベンダーによっても、また時期によっても変化してきました。リスクは高く、欠陥のあるIPコアが原因で再設計や市場の失敗に至る悲惨なケースが多発しました。 Smith:シリコンIP市場はその時代からどのように変化したのでしょう。 Zervas氏:高品質のIPを提供し、また顧客サポートにも秀でていた企業は生き残り、それ以外は消え去りました。最終的に業界は、IPの必要条件や品質に関する妥当な共通認識と、一貫したビジネス慣習を中心にして構成されるようになりました。 SoCの成長に伴い、IP製品の複雑性が増大しました。これまでは最大級のASICでも数百万ゲート程度でしたが、現在では数億ゲートに達しており、IPのサイズも小さな機能から、多数の機能が統合されたサブシステムへと進化しています。初めのころは、画像処理IPの設計者は、FIR(有限インパルス応答)フィルターやDCT(離散コサイン変換)ブロックなどの機能を個別にライセンスしていました。今日では、これらの機能を内蔵したJPEG圧縮コアや、さらにはビデオを処理、安定化、圧縮してイーサネットでストリーミングするまでが完全にブラックボックス化されたサブシステムをライセンスしています。 IPの選択基準も変わりました。初期の180nm ASICプロセス時代のIPでは、ゲート数が数千でも小さいことが決定的に有利だったため、余分なゲートをすべて排除するように手作業で作られていました。しかし、7nmや5nmのプロセスでは、数万ゲートの違いは単なるノイズに過ぎず、IPコアの信頼性、機能性、性能が最も重要になっています。 Smith:シリコンIP市場が拡大したのはいつからですか。その原動力は何でしたか。 Zervas氏:2000年代前半から中盤までは、IPとは何か、どのように使用するのがベストなのかが明確でなく、初期のあまり優れていないプロバイダーも残っていましたが、次第に受け入れられるようになり、新たなベストプラクティスも生まれました。 2000年代後半には、スマートフォンの登場、IoTアプリケーションの急増、自動車システムの高度化などにより、IP市場が爆発的に拡大しました。実際、ESD AllianceのElectronic Design Market Data Reportによると、今日のIPライセンスによる収益は、フロントエンドEDAツールのライセンス収益を上回っています。これは、1990年代後半には想像もできなかったことです。 Smith:シリコンIPによってチップ設計はどのように変化しましたか。 Zervas氏:今日の設計者には、巨大で複雑なシステムを、短い市場投入までの時間の中で設計することが求められています。これは、高いレベルの設計の抽象化と、シリコンIPが提供する分散した専門技術がなければ不可能です。 しかしIPは、差別化の方法という課題ももたらします。誰もが同じIPを利用できる中で、市場で際立った製品を設計することができるのでしょうか。 現時点での差別化手法の答えは、巧妙なSoCアーキテクチャが中心となります。優れた性能や低消費電力など、他より優れた機能を提供するためには、個々のIPブロックの完成度ではなく、システムの要件に応じて最適なIPを選択し、それらのIPコアを統合してクリーンな通信や効率的なリソース共有を行うなど、システムレベルでの賢い判断が必要になります。これは、現代の建築設計に似ています。すべての企業が、コンクリートやガラスといった同じ材料やツールを利用していますが、優れた建築物を生み出す企業はその中の一部なのです。 Smith:IPライセンスのビジネスモデルには、前払いのライセンス料、サブスクリプション、ロイヤリティ、あるいはそれらの組み合わせなど、いくつかの異なるモデルがあるようです。今後、IP市場は一つの基本的なモデルに集約されていくと思いますか、それとも様々なモデルが混在していくのでしょうか。 Zervas氏:異なるモデルは異なるニーズに対応します。例えば、SPIインターフェイスのようなコモディティIPではロイヤリティを要求できませんが、112Gbps SERDESのようなユニークな最先端IPでは可能です。 私は、市場では今後もさまざまなビジネスモデルが存在すると考えていますが、モデルの数は減少し、条件も整い始めるでしょう。 Nikos Zervas氏について Nikos Zervas博士は、CAST, Inc.の最高経営責任者です。2001年に画像・映像圧縮IP開発企業であるAlma Technologies社を共同設立し、CASTに参加するまでの9年間、会長兼CEOとして同社を率いてきました。また、Hellenic Semiconductor Industry Associationの創設メンバーであり、数年間にわたり同協会の役員として戦略的計画を担当してきました。IEEEのシニアメンバーであり、ギリシャのTechnical Chambersのメンバーでもあり、GSIAのIP Working Groupに貢献し、データ圧縮設計とその関連トピックに関する複数の技術論文を発表しています。 Robert(Bob)Smithは、SEMIの技術コミュニティであるESD Allianceの事務局長です。
Read More
2000年代以降、システムオンチップ(SoC)は、電子システムの性能最適化と低コスト化の絶対基準として君臨しています。スマートフォンの実質的に全てのデジタルとアナログ機能を、ひとつの巨大なチップに組み入れたプロセッサーは、SoCのほぼ完璧な見本といってよいでしょう。しかし、現在の最先端ICは、製造装置のレチクルサイズによって制限されるチップサイズの上限に達しつつあります。チップサイズの限界を押し広げるのは困難であることは確定的であり、何年もかけてわずかに拡大するばかりです。一方で、メモリー、ロジック、アナログ/ミクストシグナルの集積度を高めた、より大きく高機能な電子システムを求める市場からの圧力は衰えることがありません。 この問題を解決するために登場したのが、しばしば「3D-IC」と呼ばれている3次元および2.5次元のマルチダイ・チップ・アセンブリーです。これにより、システムを複数の小さなチップに分散し、これを密に組み立て、高速かつローパワーの相互接続技術で配線するという技術的ブレークスルーがもたらされました。3D-ICでは、システム全体を1つのSoCに統合するのではなく、複数のチップに分散させることで、ムーアの法則がレチクルサイズの制約を突破することを可能にしたのです。また、個々のチップのサイズを小さくすることで歩留まりを向上させ、異なるプロセス技術を機能に合わせて混在させることも可能になりました。 半導体設計を前進させる4つの原動力 しかし、この道のりには困難がないわけではありません。設計会社は、次の4つの技術および市場の原動力に適応し、対応するために多大な努力をしています。 信頼性の高い効率的な電子システムを実現するための、マルチフィジックス解析の要求拡大 シリコンとシステムの境界の曖昧化 多種多様な設計プラットフォームと互換性のある、オープンで包括的なマルチフィジックスプラットフォームの必要性増加 GoogleやAmazonのようなハイパースケーラーやシステム企業におけるカスタムチップの必要性とその価値の増加 シリコン設計とシステム設計の境界が曖昧化 3D-ICの登場により、シリコンに実装可能なソリューションの新しい領域が広がりました。しかしそれと同時に、これまで何十年にもわたって共存してきた2つの異なる技術分野が、緊密に統合されることにもなります。IC設計とプリント基板(PCB)設計です。それぞれの市場では、異なるツール、異なるデータフォーマット、異なる製造バックエンドが使用され、計算においても物理形状においてもスケールが異なり、物理的な重要点も異なります。しかし、3D-ICでは両市場の多くの側面が共有されます。3D-ICには、複数のモノリシックチップだけでなく、チップをつなぎ合わせるための基板も含まれます。そして、この2つの分野の間にあるパッケージングは、全く別の領域であり、企業は設計の能力およびフロー、さらには組織構造を再構築する必要があります。 オープンで拡張性のあるマルチフィジックスプラットフォーム チップ設計がPCB設計やパッケージ設計とは縦割りになっていることは、それぞれ孤立したデータ構造を開発してきたことを意味し、3D-IC設計におけるマルチフィジックス解析の幅広さを扱うには適していません。計算流体力学、機械的応力、電磁放射など、さまざまな物理分野を、オープンで拡張性のあるマルチフィジックスプラットフォームの上で連携させる必要があります。こうしたプラットフォームは、最新のクラウドコンピューティングの枠組みを活用し、個々の設計プラットフォームを接続して包括的なマルチフィジックス解析を可能にして、ひとつのエコシステムを構築する必要があります。 カスタムチップ 今日、市場をリードする企業の継続的な成功と市場での差別化は、テクノロジーに大きく依存しています。オンライン小売企業、通信企業、ソーシャル・ネットワーキング・サービス(SNS)企業、ハイパースケール企業など、あらゆる企業が既製のソリューションではなく、自社を優位に立たせるためのカスタムメイドのシリコンに目を向けています。その多くの企業が、広範な市場データを学習させた独自のAI/MLアルゴリズムを活用して市場シェアを獲得しようとしています。そのためには膨大な計算能力と、専用チップが必要です。今日の世界においては、高品質のシリコンソリューションへのアクセスが極めて重要であり、より複雑でパワフルな電子機器が求められています。 電子設計の変曲点となる3D-IC 間違いなく3D-IC設計は電子設計の変曲点であり、この新しい現実に基づいて電子設計業界を再編成する大きな課題を提示しています。 この課題に関する半導体業界のリーダーの見解は、最新のAnsys IDEASフォーラムでのArm Central Engineering Systems GroupのVP Engineering、Vicki Mitchell氏による基調講演「2.5D and 3D - The Road Ahead」をご覧ください。また、EDAの観点からは、SynopsysのSNUG World 2021で発表された「Successful 2.5D and 3D Multi-die Silicon System Design Using Synopsys' 3DIC Compiler and Ansys' Multiphysics Analysis」をご覧ください。 John Lee氏について Ansysのエレクトロニクス・半導体ビジネスユニットのGM兼VPであるJohn Lee氏は、初の集積回路設計専用ビッグデータプラットフォームを開発したGear Design Solutions(現Ansys)の共同設立者兼CEOを務めました。他にも2つのスタートアップ企業(Mojave Design、Performance Signal Integrity)を共同設立し、いずれも現在はSynopsys傘下に入っています。カーネギーメロン大学で学士号と修士号を取得しています。
Read More
B Corporation™認証を受けることで得られる数々のメリットは、企業の壁を越えて、従業員、コミュニティ、さらには業界パートナーへと広がってゆきます。認定を受ければ、細々とした厳しい認証プロセスも十分に報われるでしょう。2021年にBrewer Scienceは半導体業界で初めてのB Corporation認証を取得したことを発表しました。 B Corporation認証企業を受ける課程を経た今、環境と社会的責任の両面での高い基準をクリアしようとした当社の5つの理由を共有したいと思います。 1. 継続的な改善のための道筋をつける B Corporationの認証機関であるB Lab™は、継続的な改善を信条としており、B Corporationは、今後数年間で重点的に取り組む社会・環境パフォーマンスの分野を示す改善計画を作成しなければなりません。Brewer Scienceが受けたB Corporation認証は、3年間後に更新手続きを行うまで有効です。再認証を受けるためには、前回の認証時よりも高いスコアが要求されます。 審査では、企業のあらゆる側面を評価し、そのプロセスを通じて、ビジネス手法を改善する目標を定め、方法を特定することを企業は学ぶことになります。当社では、再認証に向けた改善点をすでに特定ずみです。また、これまでに柔軟で幅広い働き方の選択肢など、まだ会社方針には書かれていないいくつかの人事上の取り組みを実施しています。 この他にも、クラウドベースの学習プラットフォームの使用を拡大し、従業員により多くのトレーニングの選択肢を提供し、成績評価の話し合いを年1回ではなく四半期ごとに行っています。当社は、コミュニティへの参加と慈善活動で多くのポイントを獲得しました。しかし、これに留まることなく、毎月新しい地域の団体を支援あるいは寄付することで、コミュニティへの参加を拡大しています。Brewer Science社は2020年に従業員所有企業の認証を受けていますが、ESOP(従業員自社株保有精度)の初年度では、株式がまだ分配されていなかったため、B Labはこの制度を完全には認めませんでした。 2. ステークホルダーの価値観を共有する Brewer Scienceでは、お客様、サプライヤー、従業員に対して透明性を保つために、2016年より、コーポレート・サステナビリティ年次レポートを発行して、環境・安全・健康に関する成績の報告を開始しました。この報告書が当社のすべてのステークホルダーに影響を与えたことがモチベーションとなり、さらに他の方法で、お客様やサプライヤーとの共有財産としてサステナビリティとインクルージョンを促進することになりました。2016年以降、当社はGreenCircleの埋め立て廃棄物ゼロ認証を毎年取得しています。 B Corporationの認証を受けた企業は、検証された社会的・環境的パフォーマンス、公的な透明性、法的説明責任について高い基準を満たした、利益と目的のバランスがとれている事業者です。B Labの基準は、調査票や認証プロセスの厳しさもあって、非常に高く評価されています。 B Corporationになると、企業が環境や社会的責任に配慮し行動していることをステークホルダーに示すことができるだけでなく、B Labによるインパクトエリアの評価を通じて、企業がどれだけ配慮をしているかを数字で示すことができます。Brewer Scienceは、環境面で革新的な製造というインパクトエリアを追求し、どのように製造時の廃棄物を管理し、二酸化炭素排出量を最小限に抑えているかについて、詳細な証拠が求められました。Bインパクトスコアには、その企業の5つのインパクトエリアの卓越性が反映されます。 3. 持続可能性と社会的責任が求められる業界で競争力を高める 半導体業界におけるサステナビリティの重要性が高まっています。企業はB Corporation認証を受けることで、サステナビリティへのコミットメントを発信することができます。Bインパクトアセスメントでは、サステナビリティ、インクルージョン、ダイバーシティなどの社会的問題の各エリアで、業界内の他社とのベンチマーク比較が求められます。Brewer Scienceは、こうした分野で革新的な企業として上位にランクされているため、ベンチマーク比較はほぼ不可能でしたが、B Labの協力により、ベンチマークの設定を、自社のためだけでなく、B Corp認証を目指す業界パートナーのためにも行うことができました。 4. 環境や社会的責任に配慮するコミュニティとつながる B Corporation認証を受けると、世界中のB Corporationとのネットワークが一気に広がります。世界74カ国、150業種、4,000社以上のB Corporationは、環境への取り組みといった分野でのネットワーク構築や、優秀な人材の確保が容易になるほか、半導体業界において世の中のためになる力として事業を利用することもできます。 企業が積極的に社会の改善努力をしていることが知られると、キャリアに意義を見出したいと考えている優秀な人材を引きつけることができるでしょう。また、B Corporation認証は、従業員を中心においた企業文化を証明するものであり、従業員の定着率を高めることにもつながります。さらに、B Labが主催するB WorkというB Corporation専用求人情報サイトでは、求職者と同じ価値観を持つ企業との出会いをサポートしています。 また、B Corporationの従業員専用のコミュニティプラットフォーム、B Hiveでは、従業員が他のB Corporationの従業員とつながって、共同作業をしたり、アイデアを共有したりすることができます。さらに、B Hiveの中に、従業員が他のB Corporationの特典を共有できるセクションもあります。B Corporationの認定は多種多様な企業が受けており、共有特典には衣料品の割引やお得な旅行プラン、無料コンサルティングなど、あらゆるものがあります。B Corporationの従業員は、地域のリサイクルイベントやコミュニティに協力することもできます。 5. 企業収益 企業は、最終的な収益を改善するためにB Corporation認証を取得するわけではありません。しかし、環境に配慮した持続可能な取り組みや、ダイバーシティ&インクルージョンへの注力を際立たせることで、ほとんどの企業は間接的に大きな投資効果を得ることができるでしょう。例えば、継続的な改善の手順を身につけること、ステークホルダーと価値観を共有すること、業界内での競争力を高めること、社会的責任を重視する顧客や従業員とつながること、これらすべてがビジネスの成長を可能にします。B Corporation認証を取得した企業は、コミュニティのデータにアクセスできるようになり、そこから持続可能性を高める費用対効果の高い方法を見出すための見識が得られますから、長期的な企業のコスト削減につながるでしょう。さらに、認証プロセスは、企業が無駄な支出を特定する上でも有効となります。 B Corporation認証の詳細、および申請方法については、B Corporation認証のWebサイトをご覧ください。 Jessica Albrightは、Brewer Science, Inc.のコンテンツマーケッターです。
Read More
AnsysのJohn Lee、Rich Goldman、Marc Swinnenの3人に会うと、設計上の課題が山積しているにもかかわらず、いつも半導体業界に対する楽観的な見方を聞かされます。彼らは、ハイテク、航空宇宙・防衛、自動車、IoT、5Gなどの分野では、信頼性の高い効率的な電子システムへのニーズが高く、その共通項は通信であると強調します。 特に最近では、システム企業による独自のカスタムチップ製造がもたらした市場ダイナミクスの変化について、3人は強気の姿勢を見せています。このようなシステム企業は、従来のセグメントに特化したチップではなく、異なる視点から設計を見直してチップを製造しています。これは複雑性が大きく増大したためです。 SEMI の技術コミュニティESD AllianceのメンバーであるAnsysは、従業員数 4,100 名の企業であり、製品設計、テスト、運用のための包括的なマルチフィジックスシミュレーションソフトウェアの製品・サービスを提供しています。Lee氏、Goldman氏、Swinnen氏から、Ansysの半導体・エレクトロニクス部門についてお聞きしました。 Smith:システム企業が自社独自のチップ製造に乗り出すことに気づいたのはいつ頃ですか。このトレンドを推進しているのは何でしょうか。 Lee氏:転換点となったのは、大規模データセンターやシステム企業がシステム設計用エンタープライズプラットフォームの必要性を認識したときで、3年ほど前になります。こうした企業は、コスト効率を向上し、また外部サプライヤーへの依存を防ぐために、カスタムメイドのシリコンを設計しています。さらに、各社固有のプラットフォームに基づく差別化を図ることで、各社それぞれのニーズに合わせて演算能力を最適化したいと考えています。 Smith:効果的で信頼性の高い電子システムを実現するためにマルチフィジックスが求められているのはなぜでしょうか。 Lee氏:マルチフィジックス解析に対するニーズは急速に高まっています。例えば、3D ICの物理解析では、ICとシステムが交差する部分で3D化が発生することから、力学的要素と電気的要素を融合した機械工学が導入されています。その結果、パッケージ内のチップの安定性を解析するために、マルチフィジックスが必要になるのです。 Goldman氏:また、積層チップ、3D IC、WOW(wafer on wafer)への動きに伴い、従来の機能、性能、電力の解析に加えて、熱、電磁気、力学解析が必要になります。各解析は、順次ではなく、一緒に行う必要があります。これが、マルチプルフィジックスとは違う、マルチフィジックスとなるのです。 Smith:半導体設計には、マルチプルフィジックスとマルチフィジックスという2つのまったく異なる領域が必要とされます。その違いは何でしょうか。 Swinnen氏:マルチプルフィジックスは、ICから巨大システムに至るまでを解析するのに必要な様々な物理学の広さを意味します。一方、マルチフィジックスは、複数の物理的効果を同時に解析する機能を意味し、それが設計に与える影響と、異なる物理的効果の相互作用を説明します。マルチフィジックスは、システム環境の全コンテキストを解析するために不可欠であり、その範囲は、ナノメートルからキロメートルに及び、マルチチップパッケージング、チップtoパッケージtoシリコン、マルチドメインガイダンスを備えたシステムなどが含まれます。 Goldman氏:例えば、自動運転車には、AIシステムオンチップ、半導体センサー、インフォテインメントシステム、レーダー・ライダー探知機などが搭載されていますが、これらはすべて雨や暑さ、極寒の中で動作しなければなりません。 Smith:設計グループに物理学や電磁気学の専門家が加わるようになった理由はなんでしょうか。 Swinnen氏:膨大な数の技術的要求と、おそらくは誤認識によって、複雑さが爆発してしまったのです。 Goldman氏:半導体業界が誤って認識している「システムオンチップ」について考えてみましょう。チップそれ自体は決してシステムではありません。むしろ、大きなシステムの中の複雑なコンポーネントであり、そのコンテキストにおいて解析されなければなりません。3D ICではこれが一つになり、従来のSoC設計の範囲外である物理学的認識が求められることになります。3D ICの複数のチップは基板上で極めて接近した位置にあり、それらが確実かつ効率的に動作するためには、半導体設計、パッケージング、システム設計、3D IC設計のワークフローにマルチフィジックスを組み込む必要があります。 Smith:解決策は何ですか? Goldman氏:システム、物理学、シリコンの専門知識を持った異種グループを一つにして動かすためには、特殊なデジタルスレッドが必要であることは明らかです。現時点では、これらのグループや分野が同じ会社に揃っていないかもしれません。ファウンドリ、ファブレス、OSATのどれであってもです。 Lee氏: システム設計環境全体を統一するためには、クラウドベースでオープンかつ拡張可能な異種混在型のエンタープライズ計算プラットフォームが必要です。これは、SaaSベースのビジネス・モデルに似ており、Simulation-as-a-Service(SaaS)として知られています。 大手システムデザインハウスでは、設計グループの垂直統合がすでに進んでいますが、電子設計ツールにも進歩が見られます。これらツールは、熱、流体力学(CFD)、機械的応力および信頼性解析を含む、包括的なマルチフィジックス機能を単一の解析コックピットから提供することを始めています。 今日のシステム設計者は、2つのプラットフォームの課題に直面しています。1つ目は、複数のソースからの解析結果を受け入れ、それらを重ね合わせて相互に分析できるようなオープンな環境の必要性です。2つ目は、最新の3nmチップや3D ICシステムで生成される膨大な量のデータを処理する能力がある設計プラットフォームの必要性であり、これには、伸縮性のあるクラウドコンピューティングとの密接な連携が求められます。技術者がPerlスクリプトを書いて誰かに渡すという時代は終わりました。業界はこの課題に、クラウドネイティブで、異種混合の企業設計を可能にするオープンかつ拡張性のある新世代の設計プラットフォームをもって応えていると考えます。 今日、私たちは電子設計の変曲点にいることは間違いありませんが、電子業界は以前にもこのような状況に直面したことがあり、これらの課題も克服できると確信しています。 Rich Goldman氏について Rich Goldman氏は、Ansysのエレクトロニクス・半導体ビジネスユニットのマーケティングディレクターです。Goldman氏は、シラキュース大学で理学士号を取得し、エンジニアリングマネジメントのMBAと理学修士号を取得しています。また、アルメニアのハイテク教育と経済エコシステムの発展に貢献したとして、ロシア・アルメニア(スラブノイチ)大学とアルメニア国立工科大学から名誉博士号を授与されています。EDACの理事も務めていました。 John Lee氏について John Lee氏は、Ansysのエレクトロニクス・半導体ビジネスユニットのジェネラルマネージャー兼バイスプレジデントです。Lee氏は、集積回路設計のための初の専用ビッグデータプラットフォームを開発したGear Design Solutions(現アンシス)の共同設立者であり、CEOを務めました。他にも2つのスタートアップ企業(Mojave Design社、Performance Signal Integrity社)を共同設立し、これらの企業は現在シノプシスの傘下に入っています。 カーネギーメロン大学で学士号と修士号を取得しています。 Mark Swinnen氏について Marc Swinnenは、Ansysのエレクトロニクス・半導体部門の製品マーケティング担当ディレクターです。ベルギーのKUルーベンで電子工学と産業経営の修士号を取得し、サンノゼ州立大学でMBAを取得しています。 Bob Smithについて Robert (Bob) Smithは、SEMIの技術コミュニティであるESD Allianceのエグゼクティブ・ディレクターです。半導体設計のエコシステム全体に製品やサービスを提供する企業の国際的な組織であるESD Allianceの管理・運営を担当しています。
Read More
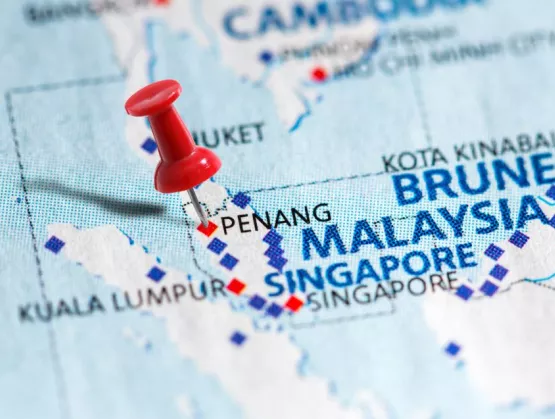
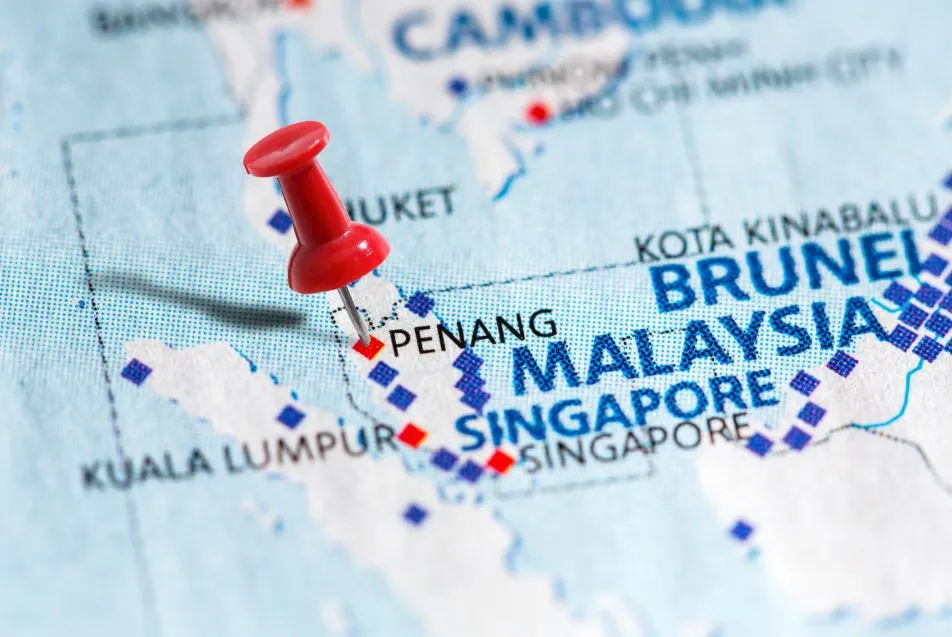
マレーシア半島部の北西部沿岸に位置するペナン州は、世界の電子機器製造分野ではわざわざ紹介する必要もない地域です。マレーシア統計局(DOSM)と国連商品貿易統計データベースからのデータによると、ペナン州は、面積1,000平方キロメートル強、人口180万人強という規模にもかかわらず、2019年には世界の半導体輸出額の推定5%を占めています。 ペナン州が昔からの港湾経済から東洋のシリコンバレーへと変貌を遂げたのは1970年代のことです。マレーシア初の自由貿易地域が設立され、8社の多国籍企業が重要な投資を進めました。先駆的な投資を行ったIntel Corporation、Hewlett Packard(現Keysight TechnologiesおよびAgilent Technologies)、Robert Bosh、AMD、Litronix(現Osram Opto Semiconductors)、日立製作所(現ルネサスエレクトロニクス)、クラリオン(現在はペナンより撤退)、National Semiconductor*は、周辺産業の強力なエコシステム発展の火付け役となり、ペナン州が海外製造の重要拠点としての地位を確立する基盤が形成されました。 現在、ペナンには350社以上の多国籍企業が進出しており、それを3,000社以上の中小の製造関連企業が支えています。ペナンが電気電子製造拠点として繁栄するにつれ、現地の人材プールには豊かなビジネスインテリジェンスと技術的経験が徐々に蓄積され、テクノロジーのメガトレンドに対応した頑強なサプライチェーンの発展が可能となりました。これによってペナンは、低コストの製造拠点として始まったペナンの電気電子産業を、バリューチェーンの上流へと押し上げる投資に集中できたのです。その結果、同地では近年、川上の技術に関連した高付加価値な役割への投資が急増しています。これには、研究開発、設計および知識ベースのソリューション、川下の高度な製造およびテスト、さらにはグローバルビジネスサービス(GBS)やセンターオブエクセレンス(CoE)など、高付加価値機能への川上の技術関連投資が急増しています。 グローバルな電気電子バリューチェーンにおけるペナンの重要性が高まっていることは、近年の安定したレジリエントな輸出実績が証明しています。2014年から2019年にかけて、ペナン州の電子電気輸出は年平均12%の成長を続け、2,100億RM(510億米ドル)に達しました。また、医療用を含む専門・科学・制御機器のハブとしても浮上しており、これらの製品の輸出は過去5年間に年平均15%の成長を示し、2019年には230億RM(60億米ドル)に達しました。 2014年以降のペナンの年間輸出総額の77%から82%を電気電子製品ならびに専門・科学・制御機器が占めており、マレーシア全体の両分野の輸出額の50%にあたります。 さらに印象的なのは、パンデミックによる混乱にもかかわらず、ペナンの総輸出額は2020年も増加を継続し、前年比7%増の3,100億RM(750億米ドル)に達し、2021年1月と2月には、半導体に対する世界的な需要に牽引されて、さらに前年同月比14%増となりました。 先進的な製造業の投資先としての選択 ペナン州政府は、ペナンの産業をバリューチェーンの上流に移動させる取り組みの一環として、インダストリー4.0やサステナブル投資の実施に強くコミットしている企業の誘致を重視しています。こうした努力が実を結び、ペナン州は先進的な製造業の投資拠点として注目されるようになりました。 ペナンでは、2019年と2020年に承認された製造業直接投資の流入額が310億RM(75億米ドル)に達し、そのうち88%が電気電子、装置、医療技術産業への投資となっています。新規大型投資には、Lam Research、Bosch Group、Ultra Clean Holdings、Dexcom、Smith+Nephewなどがあります。これらの2021年から2023年の間に操業を開始する予定の新規投資と、さらに既存の多国籍企業による拡張計画によって、ペナンの産業をさらに高みへと導き、ペナンと世界のバリューチェーンの統合を深めるでしょう。 ペナンにおける最近の主な製造業直接投資 出典:InvestPenangおよび各企業 ペナンの恵まれたビジネス環境が自国のテクノロジー企業を育成 ペナンの恵まれたビジネス環境は、海外からの直接投資を呼び込むことに成功しただけでなく、地元で雇用された技術者がテクノプレナーとなって設立した企業が、自身の力で国際的に知られるまでになるというサクセスストーリーを生み出すことにも成功しています。 このような地元の電気電子企業は、特に自動試験装置(ATE)、オートメーション、半導体後工程請負(OSAT)、電子機器製造(EMS)、精密工学、工具などの分野で、エコシステムの中で重要な役割を果たしています。また、過去5年間には、Experior、Oppstar Technology、Skyechipなど、ペナンを拠点とする若くて急成長中の企業が登場しており、世界中の多国籍企業の顧客にIC設計やICテスト設計サービスを提供しています。 官民パートナーシップによるペナンの人材育成推進 ペナンにおける戦略的産業の成長を支える上で、強固で熟練した人材プールの開発が不可欠であることを、ペナン州はよく理解しています。官民パートナーシップを通じた、人材開発の協調支援が、ペナンの継続的な成功の鍵となります。この目的のために、州政府はペナン技能開発センター(PSDC)による産業界主導の訓練・教育活動を支援しており、1989年以来、20万人以上の労働者の訓練を支援し、産業界のニーズを満たしてきました。また、州政府は産業界内が協力して、地元の高等教育機関の課程の妥当性について意見を提供するようコーディネートする他、国が運営する奨学金(ペナン・フューチャー・ファンデーション)やSTEM教育の取り組みを支援するために産業界を結集しています。 ペナンをグローバル企業の世界的な投資先にするための総合的な取り組み 保護貿易主義、新型コロナウイルスに起因する諸問題、破壊的技術が複雑に絡み合う中、2018年以降、グローバルバリューチェーンの動きが、特にテクノロジー分野において急速な展開を見せています。 ペナン州政府は、地理的に局所化した強力な産業クラスターが、企業がサプライチェーンが途絶するリスクを軽減し、さらには企業の市場投入までの時間を低コストで改善すると考えています。 質の高い投資をペナンに引き寄せるために、ペナン州は3つの重要な戦略に注力しています。 先進的な製造業の競争力を高めるために、中小企業のインダストリー4.0への移行を促進するなど、ペナンの産業クラスターをさらに強化し、グローバルなサプライチェーンに参入する国産企業をより多く育成する。 才能ある人材の育成と採用を継続的に推進し、若い世代のSTEM教育への関心を高める。 ペナンをスマートでグリーンな都市にすることに重点を置いて、ペナンの住みやすさを向上させる。 ペナン州政府は、頑強でサステナブルな経済と高い生活水準を備えた、活気に満ちたビジネスと投資の目的地となることを目指し、今後もペナンを総合的に開発することを約束し、「働く、住む、学ぶ、遊ぶ、投資する」ための環境を整えます。 InvestPenangについて InvestPenangは、ペナン州政府の投資促進のための主要機関です。その目的は、国内外からの投資を通じてペナン州のビジネス活動を強化し、継続的に支援することで、ペナン経済の発展と維持を図ることであり、新たな成長センターを生み出すことにあります。InvestPenangは、その目的を実現するために、SMARTペナン・センター(中小企業への支援)、ペナンCATセンター(人材の誘致・確保)、i4.0シード・ファンド(スタートアップ・エコシステムの触媒)などの取り組みを行っています。詳細については、こちらをご覧ください:[email protected] InvestPenangは、ペナンのサプライチェーンと電気電子エコシステムを促進するために、SEMIをはじめとする様々な業界団体とも密接に連携しています。InvestPenangは、2015年以来、SEMIと協力を続けており、2022年にペナンで開催されるSEMICON SEAを含め、今後もこのパートナーシップを維持していきたいと考えています。
Read More
米国の消費者が現金を手にし、米国経済がパンデミックのどん底から猛烈な勢いで復活する中、半導体業界は急増するチップ需要を受けて素晴らしい業績を収めています。半導体関連の株価も2020年初めの感染拡大の第一波から、急上昇を続けています。これは世界全体のウイルス流行が、工場からホームオフィスにいたるまで、あらゆるもののデジタルトランスフォーメーションを加速したためです。 「1年間でこれほどの変化があるとは驚きです」と、Wells Fargoの半導体・電子機器投資銀行部門のグローバルヘッドであるJenni Raubacher氏は、SEMIが6月2日に主催したウェビナーで語りました。 2020年と2021年の2度にわたる米国政府の現金給付により、多くの世帯はパンデミックの大打撃に耐えるセーフティネットを手に入れ、その結果活発化した個人消費が、低迷した経済を回復させました。米国の耐久財支出も急激に回復し、2020年4月の底から60%以上も上昇したとRaubacher氏は述べています。この両輪の力で、米国経済は2020年第2四半期にGDPが約10%縮小した後の回復をけん引し、2021年第1四半期には約19兆ドルに反発して、2019年末の水準まで回復しました。 米国経済が好調を維持する中、予想されたインフレ率の上昇が見られ、特に中古車市場や木材市場で価格が顕著に上昇しています。しかし、耐久消費財の需要が減速していることから、インフレ率の上昇は抑制され、金利の上昇圧力は緩和するとWells Fargoは見ているとRaubacher氏は述べました。 株価バリュエーションが過去最高に 半導体の株価が高騰するのは、初めてではありません。S P 500に含まれる半導体銘柄の、過去15年間の株価上昇率は460%を超えており、S P 500指数全体の230%を上回っているとRaubacher氏は述べています。半導体株の輝きはこれからも減じることはないでしょう。新型コロナウイルスの感染が急速に拡大した2020年初頭以降、世界経済における半導体の重要性への認識が、爆発的に広まったのです。この動きは、自動運転車の開発、産業・工場の自動化、5Gのインフラ構築、データセンターの拡張、IoTが促進するスマートシティやスマートホームのイノベーション等の長期的な技術トレンドと結びつき、半導体株のバリュエーションを高める重要な要因となっています。 S P 500の株価収益率(PER)は21倍以上となり、過去の平均である15倍を大きく上回っています。「S P 500のバリュエーションは、どのように見ても過去最高水準です。全体の評価倍率は、次の12か月間の収益見通しが現在3倍となっており、過去の平均から大幅に上昇しています」とRaubacher氏は述べました。 半導体株の評価も同様の傾向にあり、SOXX指数は次の12ヶ月間のEBITDA(金利、税金、償却前利益)見通しが15倍となっています。 Raubacher氏は、「半導体株は過去の水準に比べて高評価に見えますが、半導体産業はS P 500企業よりも急速に成長し、より大きな利益率で収益性を拡大しています」と言います。このような差があるため、「半導体株は一見すると思えるほど割高ではありません。」 半導体企業は、過去15年間の収益拡大と評価倍率の上昇により、時価総額が500%以上増加したのに対し、半導体企業を除くS P500の時価総額は300%の増加にとどまっています。 Raubacher氏は、2021年第1四半期の半導体企業の収益成長率は、季節変動性のため予想通り低く、2.4%減となりましたが、過去の平均値よりも下げ幅は小幅だったと述べました。第2四半期の売上高成長率は、過去の平均値である6%に近い値になると予想しています。また、市場アナリストによる2021年の半導体成長率の予測は、前年比6%から17%と幅広い範囲にわたっていることにも言及しました。 半導体企業が記録的ペースで資金を調達 2020年と2021年に、半導体企業は返済期限をむかえる債務や買収のための資金として、前例のない820億ドルを調達しており、この波は「半導体業界のさらなる企業統合を促進するでしょう」とRaubacher氏は述べました。これらの資金調達はいずれも、資金流動性の低下に起因するものではありません。10年前に半導体部門の責任者としてWells Fargo社に入社して以来、同グループは半導体業界の顧客に対して、400億ドル規模のM Aや3600億ドル規模の資金調達を含む175件以上の取引を行っています。 「好調なマクロ経済と需要環境、比較的低い金利、そして半導体企業の強固なビジネス・ファンダメンタルズと高いバリュエーションによって、M Aが活発化することが予想されます」とRaubacher氏は語りました。 大多数の半導体アプリケーションが成長 今後4年間は、無線通信、民生用電子機器、輸送、医療など、ほとんどのアプリケーション分野で半導体産業が成長するでしょう。2020年から2025年にかけては、自動車と産業・航空宇宙がそれぞれ年間14%と10%の成長をし、「この期間の市場拡大のかなりの部分を牽引する」とRaubacher氏は述べています。 すべてのアプリケーションにおいて、半導体産業は2020年から2025年まで年平均成長率6.8%で成長し、予測期間終了時には1,830億ドルの売上が加算されるとRaubacher氏は予測しました。 高まるESGの重要性 今の投資家は個々の企業を評価する際に、純粋な業績以上のものを重視しています。企業が環境・社会・ガバナンス(ESG)活動の一環として、CO2排出量削減や職場の多様性促進など、より良い社会の実現に向けた取り組みを行っているかどうかが、評価モデルにおいて重要視されるようになっているのです。 「投資家は、ESGの取り組みやターゲットにますます注目するようになっています。債券面でも、(環境取り組み資金の調達に特化した)グリーンボンドや、ESG目標と連動した低金利債権などが見られます。しかし、ESGを資金調達に取り入れている半導体企業は少数であり、まだこれからと言えます。これは結局、企業が進行を確認可能な測定基準と、どんなゴールやターゲットをコミットするかという所に行き着きます。業界標準というよりも、企業それぞれのアプローチになるでしょう」とRaubacher氏は語ります。 Raubacher氏は、半導体業界では、ESGのターゲットが、サプライチェーン全体におけるファブなどの施設にある製造装置やプロセスだけではなく、チップ自体にも向けられるようになってきていると指摘しました。技術革新に伴い、消費者や事業者の電子機器を動かすチップの開発が進んでいますが、その普及には電力消費の増加という代償を伴います。半導体メーカーはESGへの取り組みを強化するために、これまで以上に電力効率の高い設計に重きをおいているとRaubacher氏は述べます。 Raubacher氏によると、半導体サプライチェーンの多くのプレイヤーが、省エネ装置への切り替えや水の使用量削減により、CO2排出量を削減しています。同時に、ESGのあらゆる面で企業の成果を強調することを、重要だと認識する半導体企業の経営者も増えています。 政府も半導体の重要性を認識 パンデミックの発生後、世界中で屋内退避命令が出され、在宅勤務、オンラインショッピング、バーチャル授業、遠隔医療が当たり前のこととなりました。この必要性と利便性の両方から生じたコネクティビティの核となる電子機器と、それを動かすチップは、世界中で非常に重要な意味を持つようになりました。 地政学的な争いが激化したことで、半導体業界全体のサプライチェーンが再考され、再構築されました。各国政府は、半導体製造設備の建設競争で優位に立とうと画策し、チップへの投資を拡大していきました。自動車産業に端を発し、他の業界にも波及していった深刻なチップ不足は、世界が回り続ける上で、半導体がいかに広範かつ重要な役割を果たすようになったかを物語っています。 Raubacher氏は、「世界中の政府が半導体の戦略的重要性を認識しているように、半導体産業が世界経済や国家経済にとって極めて重要であることは疑う余地がありません」と語りました。 これにより、今後の規制に向けた根回しという点でも、これまでより有利な立場になったと言えるでしょう。 「半導体業界のエグゼクティブにとっては、今後30年間の業界の方向性に影響を与える可能性のあるパブリックポリシーを策定するまたとない機会です」と彼女は述べました。 SEMIが主催し、SEMI会員のBrooks Automation、日立ハイテク、JECT、KLA、東京エレクトロンが協賛したウェビナー「Surging Chip Demand, Digital Transformation, and the Pandemic - What's Next? 」には、750名以上の参加者が集まりました。また、McKinsey CompanyのSven Smit氏は、このイベントで「新型コロナの出口でリードする」という講演をしています。 Michael HallはSEMIのマーケティング・コミュニケーション・マネージャーです。
Read More