
글로벌 전자 산업 공급망을 대표하는 산업 협회인 SEMI는 2025년 전 세계 반도체 장비 매출이 2024년 1,171억 달러에서 15% 증가한 1,351억 달러를 기록했다고 발표했다. 이번 성장은 첨단 로직과 메모리, AI 관련 생산능력 확대를 위한 지속적인 투자에 힘입은 것이다.
2025년 글로벌 전공정 반도체 장비 시장은 견조한 성장세를 보였다. 웨이퍼 가공 장비 매출은 12% 증가했으며, 기타 전공정 부문도 13% 성장했다. AI 관련 수요와 지속적인 노드 및 기술 전환에 힘입어 첨단 로직 및 메모리 생산능력에 대한 투자가 이러한 성장세를 견인하였다.
후공정 장비 부문 역시 2025년에 강한 성장세를 기록했다. AI 디바이스와 고대역폭메모리(HBM) 확대로 성능 요구와 테스트 강도가 높아지면서 테스트 장비 매출은 전년 대비 55% 급증했다. 또한 첨단 패키징 기술 도입이 계속 확대되면서 조립 및 패키징 장비 매출도 21% 증가했다.
SEMI의 CEO인 아짓 마노차는 “이러한 성장세는 AI가 첨단 반도체에 대한 수요를 가속화하면서, 업계의 생산능력 확장이 얼마나 빠르고 대규모로 진행되고 있는지를 보여준다”라고 말하며“웨이퍼 팹 투자부터 첨단 패키징과 테스트의 급부상에 이르기까지, 글로벌 생태계는 차세대 혁신을 뒷받침하기 위해 생산능력과 역량을 동시에 확대하고 있다”라고 덧붙였다.
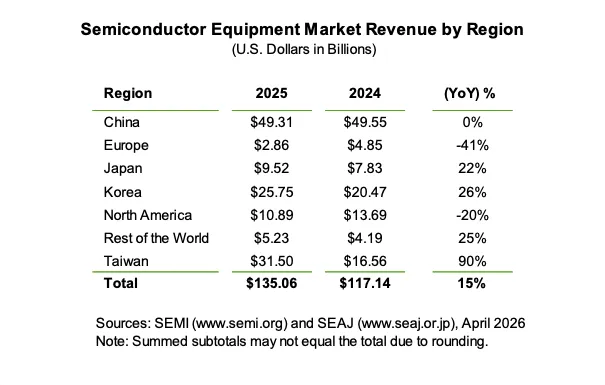
지역별로는 2025년 반도체 장비 투자가 여전히 아시아에 집중됐으며, 중국·대만·한국이 합산 기준으로 글로벌 시장의 79%를 차지했다. 이는 2024년의 74%보다 높아진 수치다.
2025년 중국의 장비 투자는 493억 달러로 전년 대비 0.5% 감소하는 데 그쳤지만, 여전히 자국 반도체 기업들의 머츄어 공정 및 첨단 생산능력 투자를 지속하여 여전히 기록적인 수준에 근접했다. 대만의 장비 투자는 AI 및 HPC(고성능 컴퓨팅) 수요 기반의 생산능력 확대에 따라 전년 대비 90% 증가한 315억 달러로 사상 최고치를 기록했다. 한국은 HBM과 DRAM 투자 강세에 힘입어 26% 증가한 258억 달러를 기록했다.
일본은 자국 내 첨단 공정 제조 투자 지속에 힘입어 22% 증가한 95억 달러를 기록했다. 유럽은 자동차 및 산업 수요 부진이 이어지면서 41% 감소한 29억 달러로 2년 연속 역성장을 나타냈다. 북미는 앞선 생산능력 확대 이후 투자 속도가 조정되며 20% 감소한 109억 달러를 기록했다. 기타 지역은 신흥 반도체 생산 시장의 활동 확대에 힘입어 25% 증가한 52억 달러를 나타냈다.
이번 발표에 인용된 '글로벌 반도체 장비 시장 통계 보고서(Worldwide Semiconductor Equipment Market Statistics)'는 SEMI와 일본반도체장비협회 회원사들이 제출한 데이터를 기반으로 작성되며, 글로벌 반도체 장비 산업의 월별 매출 실적을 요약한 자료다.


