
パート1で半導体の先端パッケージの現状報告と日本企業の戦略に関して論じました。パート2では先端パッケージの次に必要となるモジュール開発の必要性に関して報告します。
1. モジュール開発には協調開発が必要不可欠
個別の部品をただ基板に並べるだけの従来の方法では、以下の3つの変化には対応することが困難となり、企業の垣根を越えた密接な協調開発が必要になります。
- 超高密度化と熱・ノイズの壁: パッケージやモジュールが小型化するほど、部品同士の距離が縮まり、熱の干渉や電磁ノイズが致命的な問題になります。基板メーカー、コンデンサメーカー、シールド材料メーカーが設計段階から協調しなければ製品化できません。
- 光電融合へのシフト: データの伝送速度を上げるため、モジュール内部を電気ではなく光で繋ぐ技術(CPO:Co-Packaged Optics)が始まっています。これには、半導体パッケージ、微細な光コネクター、そして基板技術の融合が必要です。
- ロボティクス・車載での機電一体: 小型モーターと、それを制御する制御基板・パワー半導体を限界まで一体化させるモジュール開発が進んでいます。
2. すでに始まっている日本の協調開発
日本には世界シェアトップの電子部品・材料企業が揃っているため、国や業界団体がハブとなり、すでに強力なコンソーシアムがいくつも立ち上がっています。
①レゾナック主導のJOINT1/2/3(次世代半導体パッケージ基板コンソーシアム)
材料、装置、基板のトップ企業10社以上(レゾナック、味の素ファインテクノ、TDK、東京エレクトロン、ディスコなど)が参加。半導体パッケージの中に、TDKなどの超小型受動部品を埋め込む技術や、次世代基板の開発・評価を共同で行っています。海外ファウンドリやGAFAMに対して日本連合のモジュールを提案できる体制です。
②光電融合に向けたコネクターと基板・半導体の協調設計
アイペックス(I-PEX)やヒロセ電機・日本航空電子工業などの日本のトップコネクター企業、イビデンや新光電気工業などのパッケージ基板大手、そしてNTT(IOWN構想)などが連携し、次世代AIサーバー向けの光電融合モジュールの開発を進めています。光信号をロスなく半導体パッケージ直前まで引き込むための超微細コネクターの共同開発が活発です。
③自動車・ロボット向けの機電一体アライアンス
ニデックなどの小型モーター技術と、村田製作所、TDKなどの積層セラミックコンデンサ(MLCC)やセンサー技術、ルネサスエレクトロニクスなどの半導体技術が融合し、EVの駆動ユニット(e-Axle)や、次世代人型ロボットの関節モジュールの開発で緩やかな、あるいは強固な協調関係(J-Adanなどの業界団体や個別の共同開発)が構築されています。
3. 日本連合がモジュール開発で勝つための強み
モジュール開発で組める代表的企業
| 分野 | 代表的な日本企業 | モジュール化における役割 |
|---|---|---|
| 電子部品 | 村田製作所、TDK、太陽誘電 | 世界シェア50%超えのMLCC、インダクタを極小化しモジュール内へ埋め込み |
| 小型モーター・制御 | ニデック、ミネベアミツミ | センサーと半導体を一体化した超小型アクチュエーターの提供 |
| 先端基板・パッケージ | イビデン、新光電気工業、FICT | 異なる部品を高密度・低損失で繋ぐインターポーザーや多層基板の製造で世界シェア50%超え |
| コネクター | ヒロセ電機、アイペックス、航空電子 | 光電融合や高周波に対応する超精密・低損失のインターコネクト |
これほどの企業が1つの国に揃っている地域は、世界中どこを探しても日本だけです。
4. 実現に向けた課題:何が足枷になるか?
協調の可能性は非常に高いですが、クリアすべき日本特有の課題もあります。
- 自前主義からの脱却: 日本企業は歴史的に自社での垂直統合を好む傾向があります。モジュール化時代には、標準的なインターフェースを開放し、他社部品とプラグ&プレイで繋がる柔軟性が求められます。
- システムのアーキテクト(全体設計者)の不在: 優れた部品は作れても、全体としてどういうモジュールにするかというシステム全体の設計・仕様策定を米国のエヌビディアやテスラ、アップルのようなメガテックに握られがちです。日本側からこのモジュールを使えばシステムが組めるという提案型のビジネスへの転換が必要です。
これだけの企業が揃っているにも関わらず、日本企業が協調開発しなければ中国の追い上げに追いつかれてしまうでしょう。
部品単体の価格競争から脱却し、日本に頼めば、動く・繋がる・冷える最小のモジュールが丸ごと手に入るという付加価値を作ることこそが、先端パッケージの先にある日本の真の勝ち筋です。
もう少し具体的なモジュールの例を紹介します。
自動運転とAIサーバーの2つの領域において、日本企業が強みを結集して作るべき具体的な次世代モジュールのターゲット製品は以下の通りです。
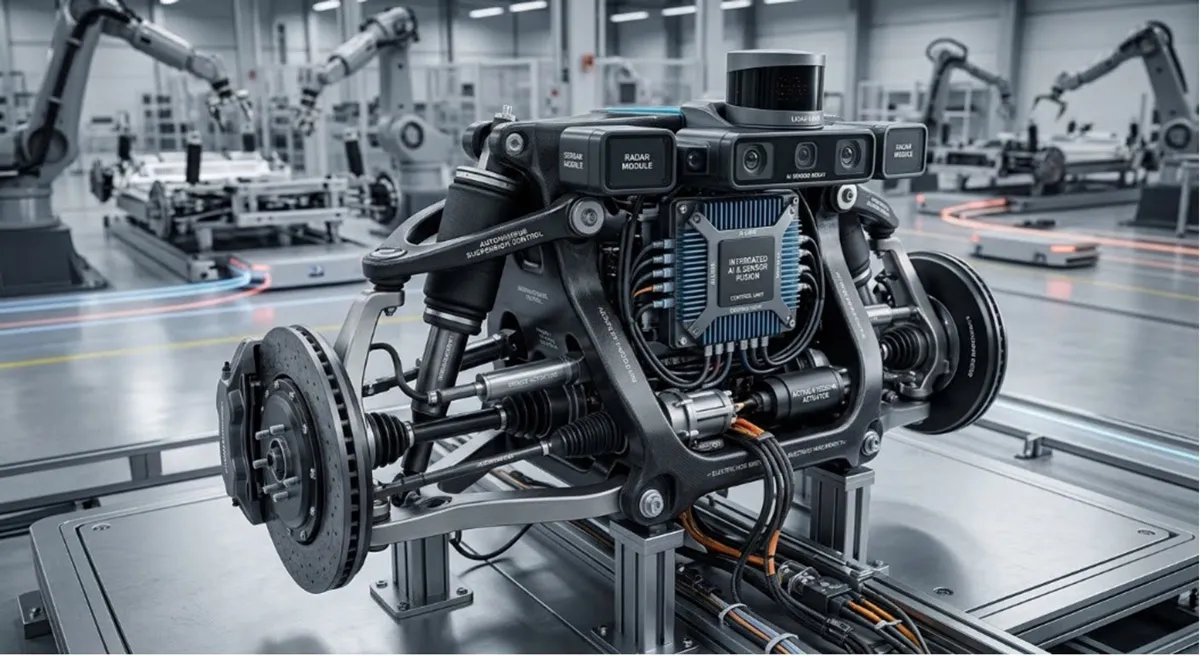
①自動運転用センサー・AI・アクチュエーターを完全統合した足回りモジュール
自動運転車や次世代のAMR・人型ロボットは、中央の高性能コンピューターだけで処理すると、配線が複雑になり、遅延が発生します。これからは各タイヤや関節ごとに計算と駆動を完結させる分散型モジュールが必要です。
具体的にはインホイールモジュールです。自動車メーカーやロボット開発企業は、このモジュールを車の場合は4つ使って車体フレームにボルトで留めるだけで、自動で曲がる・止まる・路面状況を検知して自律制御する足回りを瞬時に完成させることができます。参加企業としてはニデック、ミネベアミツミ、村田製作所、TDK、ルネサス、イビデン、FICTホールディングスなどがあります。
出典:生成AIが作成
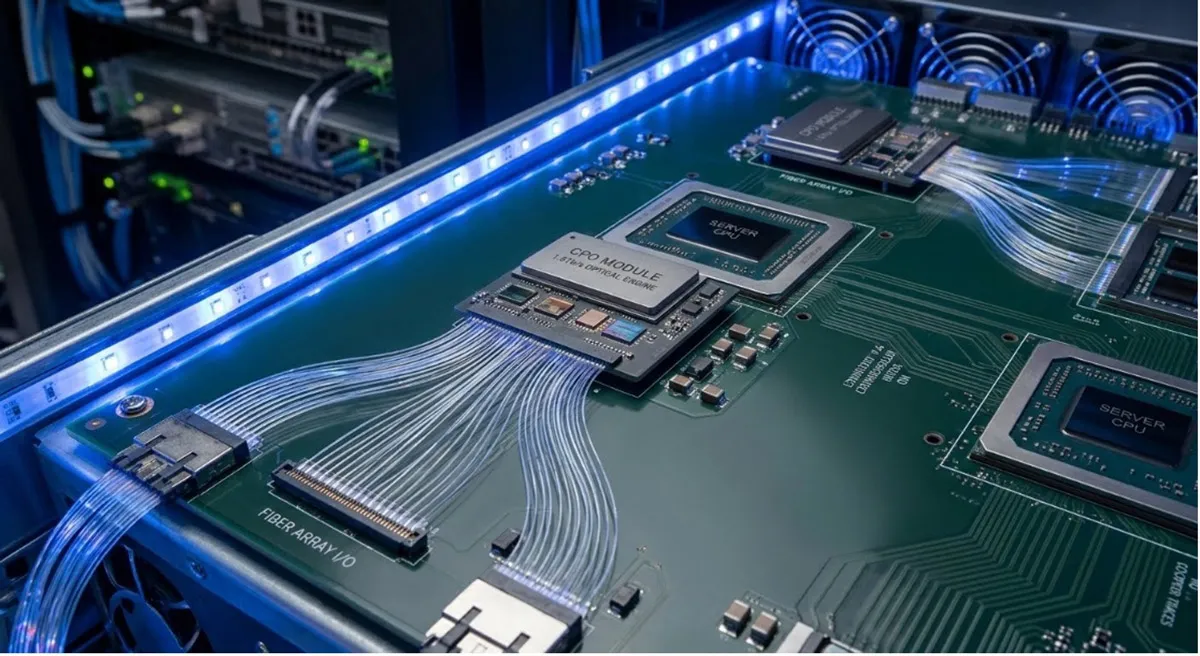
②サーバー内の銅配線を無くすCPO(Co-Packaged Optics)モジュール
2026年現在のAIサーバーは、膨大なデータを通信する過程で銅配線を通る際、電気抵抗による莫大な発熱と信号遅延という限界を迎えています。これを解決するために、チップのすぐ横で電気信号を光に変換して通信するモジュールが必須です。エヌビディアなどのAI半導体メーカーに対し、このモジュールをパッケージ基板ごと提供します。これにより、AIサーバーの消費電力を従来の数分の1に激減させ、データ伝送速度を数十倍に上げることができます。参加企業としてはNTT、ヒロセ電機、アイペックス(I-PEX)、古河電気工業、レゾナック、味の素ファインテクノなどがあります。
なお、本稿で触れたモジュール開発の可能性については、SEMICON Japanにおけるセッションでも、更に議論が行われます。ぜひ、現地で議論に参加いただければと思います。
世界市場における日本半導体産業の競争力
日本のモジュール化 × 台湾のAIエコシステム―半導体地政学を動かす二大力学―
詳細はこちらから
出典:生成AIが作成
③車載LiDAR用ソリッドステート型ワンチップLiDARモジュール
自動運転の目となるLiDARは、高価で大きく、可動部(首振り機構)があるため故障しやすいのが欠点です。これを可動部ゼロかつチップ・電子部品レベルで1つのモジュールに凝縮します。これまで車の屋根に載せていた大きなLiDARを、スマートフォンのカメラモジュール感覚でフロントガラスの裏やバンパーに埋め込めるようになります。自動運転車のコストを劇的に下げるキラーモジュールです。
参加企業としてはソニー、浜松ホトニクス、太陽誘電、京セラ、新光電気工業などがあります。
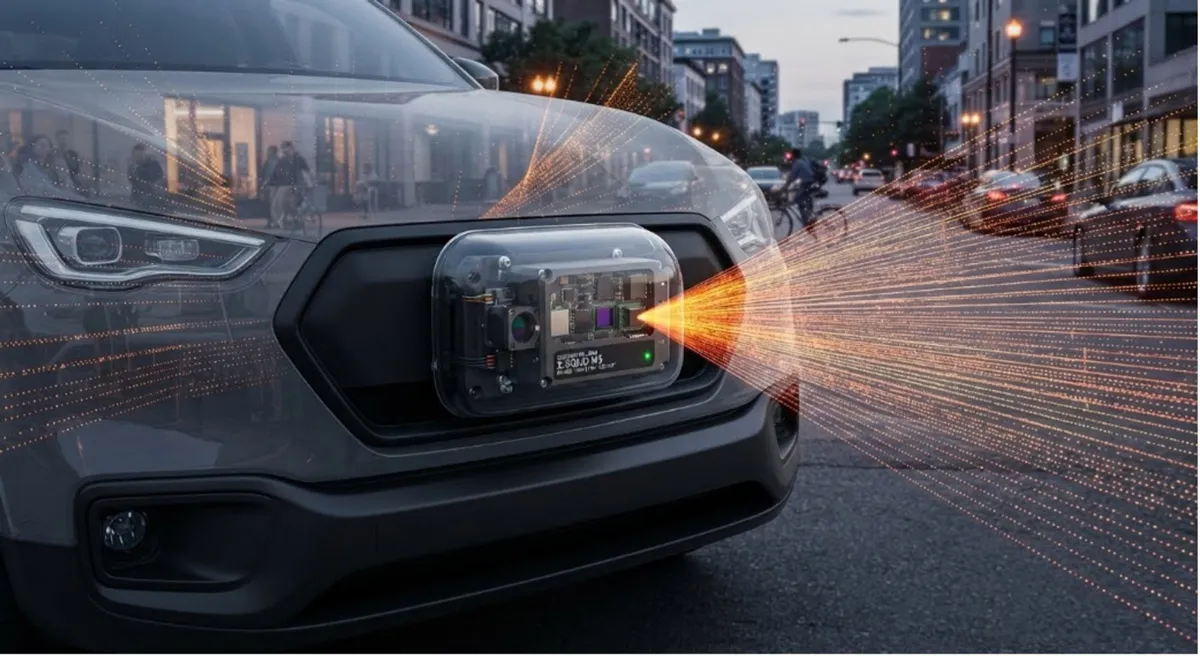
出典:生成AIが作成
これらを作る技術は日本に揃っていますが、問題は誰がリーダーシップを執ってモジュールとして世界に売り込むかです。
部品メーカー単体では主導権を握りにくいため、やはり電子機器メーカーがアーキテクトとして日本企業を束ねることが重要だと思います。


